Hausse des taux, résilience de l’économie : ce que l’histoire laisse entrevoir pour les marchés
Principaux points à retenir :
- Les récentes données sur l’inflation aux États-Unis montrent une amélioration, l’inflation selon les DPC de base ayant augmenté de 3,0 % par rapport à il y a un an en août, tandis que les mesures à plus court terme ont affiché un nouveau ralentissement. Les révisions ont également révélé que l’inflation au début de l’année a été plus faible que prévu.
- Malgré un certain ralentissement des embauches aux États-Unis, la vigueur des dépenses de consommation, la reprise de l’activité manufacturière et la forte croissance des bénéfices des sociétés donnent à penser que l’ensemble de l’économie demeure solide.
- La hausse des taux obligataires peut mettre à l’épreuve la résilience des marchés, mais nous pensons que cette augmentation reflète en partie une croissance économique solide. L’histoire montre également que les fortes hausses des taux obligataires ne nuisent pas nécessairement aux actions lorsque le contexte économique demeure favorable.
- Nous sommes d’avis que la résilience de la croissance économique et la hausse des bénéfices des sociétés peuvent aider les actions à progresser dans un contexte de taux d’intérêt élevés, ce qui appuie notre préférence pour les actions par rapport aux titres à revenu fixe.
Le mois d’octobre est arrivé et apporte avec lui un temps plus frais, des feuilles d’automne et surtout, pour les amateurs de sport, les séries éliminatoires de baseball. La saison 2026 a été riche en surprises, mais en même temps, les grandes équipes traditionnelles comme les Yankees de New York et les Dodgers de Los Angeles sont de nouveau en lice pour un titre.
Les marchés financiers ont eux aussi réservé leur lot de surprises en 2026. Les taux des obligations à long terme ont atteint des sommets inégalés depuis des décennies, les prix du diesel ont grimpé à des niveaux records et la Réserve fédérale américaine (Fed) a changé de cap en relevant les taux d’intérêt en septembre, alors qu’en début d’année, nous-mêmes et les marchés nous attendions à plusieurs baisses de taux. Pourtant, de même que les équipes de baseball régulièrement en lice pour le titre sont toujours au rendez-vous en octobre, bon nombre des forces fondamentales qui ont soutenu les marchés au cours de la dernière année demeurent intactes. La croissance des bénéfices des sociétés demeure robuste, l’économie mondiale s’est révélée résiliente et les investissements liés à l’intelligence artificielle continuent de porter la croissance économique et les marchés.
Dans le rapport de cette semaine, je vous épargnerai mes prévisions pour la course au titre. Nous allons plutôt analyser les dernières données économiques, examiner ce que l’histoire laisse entrevoir pour le rendement des marchés boursiers après la forte hausse des taux obligataires et voir ce que ces tendances pourraient signifier pour les investisseurs en cette dernière période de l’année.
L’inflation est plus rassurante lorsqu’on l’analyse avec du recul
La semaine dernière, nous avons eu des nouvelles encourageantes concernant l’inflation aux États-Unis. L’inflation selon les dépenses personnelles de consommation (DPC) de base, qui exclut les prix volatils de l’alimentation et de l’énergie et qui est surveillée de près par la Réserve fédérale, a augmenté de 3,0 % par rapport à il y a un an en août. Les tendances récentes ont été encore plus encourageantes. Le taux annualisé sur trois mois a ralenti à 2,0 %, atteignant la cible de la Fed pour la première fois en plus de deux ans, tandis que le taux annualisé sur six mois a reculé à 2,7 %, son plus bas niveau depuis décembre de l’an dernier.
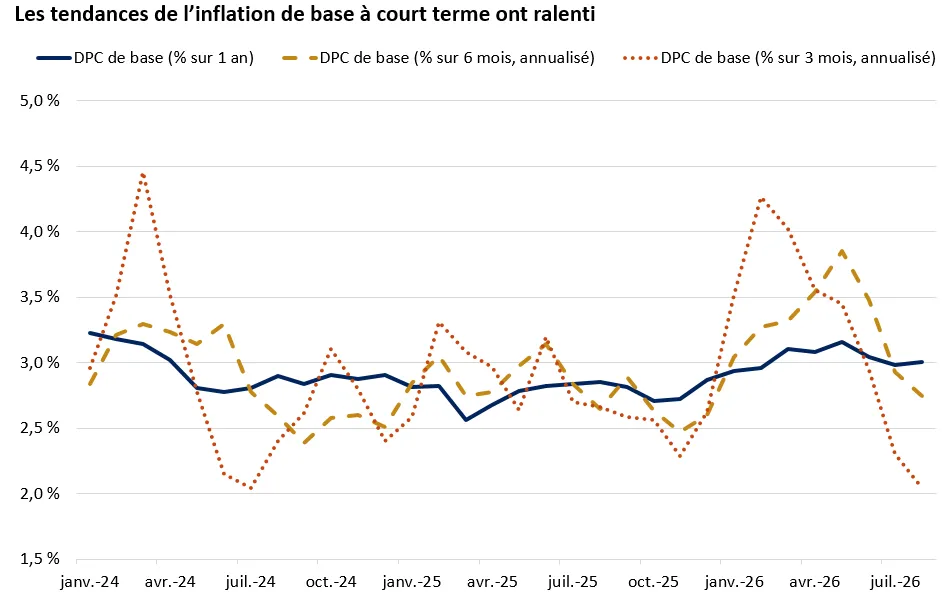
Le graphique montre que l’inflation selon les DPC de base aux États-Unis a montré des signes de ralentissement au cours des derniers mois, la variation annualisée sur trois mois ayant atteint 2 % en août.
Le graphique montre que l’inflation selon les DPC de base aux États-Unis a montré des signes de ralentissement au cours des derniers mois, la variation annualisée sur trois mois ayant atteint 2 % en août.
Les révisions annuelles du Bureau of Economic Analysis ont également révélé que l’inflation de cette année a été plus faible que ce qui avait été annoncé. D’après les données révisées publiées en septembre, l’inflation selon les DPC de base s’est établie en moyenne à 3,0 % sur 12 mois au cours des huit premiers mois de 2026, soit une baisse par rapport à la moyenne de 3,3 % calculée selon les données disponibles en août1.
Cependant, à 3,0 %, l’inflation de base demeure encore trop élevée pour les responsables de la politique monétaire américaine, en particulier dans un contexte d’incertitude persistante au Moyen-Orient et compte tenu des signes, relevés dans l’enquête ISM sur le secteur manufacturier de la semaine dernière, indiquant que les pressions sur les prix des intrants demeurent élevées. Toutefois, les données encourageantes sur les DPC au cours des derniers mois, les données sur l’emploi plus faibles que prévu aux États-Unis et les commentaires plutôt accommodants des responsables de la Réserve fédérale ont fait baisser les attentes d’une nouvelle hausse des taux en octobre. Bien que ces évolutions puissent offrir aux responsables de la politique monétaire une plus grande souplesse quant au calendrier des interventions futures, les risques géopolitiques persistants et l’inflation toujours supérieure à la cible nous portent à croire que le cycle de hausse des taux de la Fed n’est pas encore terminé. Selon notre scénario de base, la Fed relèvera encore deux fois les taux, ce qui, selon nous, constituerait un rajustement de milieu de cycle plutôt que le début d’un cycle de resserrement plus énergique.
L’élan économique demeure vigoureux
En plus des nouvelles encourageantes concernant l’inflation, la semaine dernière a apporté de nouvelles preuves que la dynamique sous-jacente de l’économie demeure solide.
- Marché de l’emploi : Vendredi dernier, le rapport sur l’emploi aux États-Unis a révélé que 29 000 emplois non agricoles ont été créés en septembre, ce qui est nettement inférieur aux attentes consensuelles, tandis que le taux de chômage a augmenté pour s’établir à 4,2 %. Toutefois, la hausse du chômage a témoigné en partie d’une évolution encourageante, la croissance de la population active ayant surpassé la croissance de l’emploi au cours du mois. En prenant un peu de recul, on s’aperçoit qu’environ 68 000 emplois non agricoles ont été créés par mois en moyenne cette année, un rythme que nous considérons comme solide compte tenu de la baisse de la population active depuis la fin de 2025.
- Dépenses de consommation : Les dépenses de consommation aux États-Unis sont demeurées élevées au cours des derniers mois, la consommation personnelle réelle ayant augmenté de 0,6 % en août et de 2,6 % par rapport à il y a un an. De plus, la croissance du PIB réel des États-Unis du deuxième trimestre a été révisée à la hausse, passant d’un taux annualisé de 1,5 % à un taux de 2,2 %, principalement en raison des révisions à la hausse des dépenses de consommation et de l’augmentation des investissements.
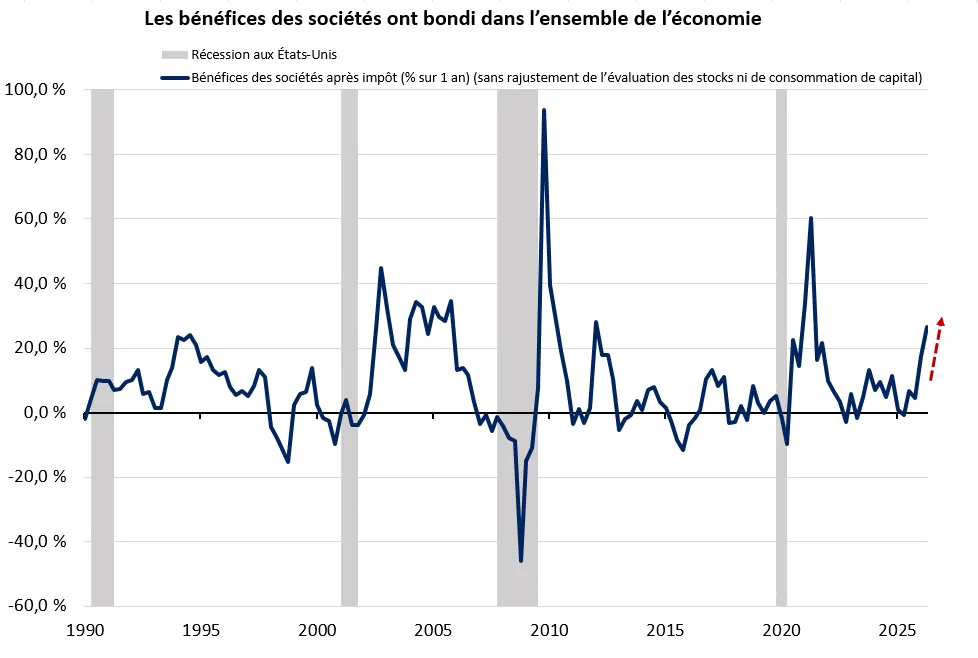
- Bénéfices des sociétés : Les bénéfices des sociétés ont fortement soutenu le marché cette année, une croissance des bénéfices de plus de 25 % étant attendue pour l’indice TSX cette année et de plus de 30 % pour l’indice S&P 500. Certains signes nous portent à croire que cette vigueur va au-delà des plus grandes sociétés cotées en bourse, ce qui est encourageant. Les bénéfices des sociétés selon les comptes nationaux, une mesure générale des bénéfices des sociétés américaines publiée par le Bureau of Economic Analysis, ont inscrit leur plus forte hausse sur 12 mois depuis 2012 au deuxième trimestre, en dehors des périodes qui ont suivi les récessions.
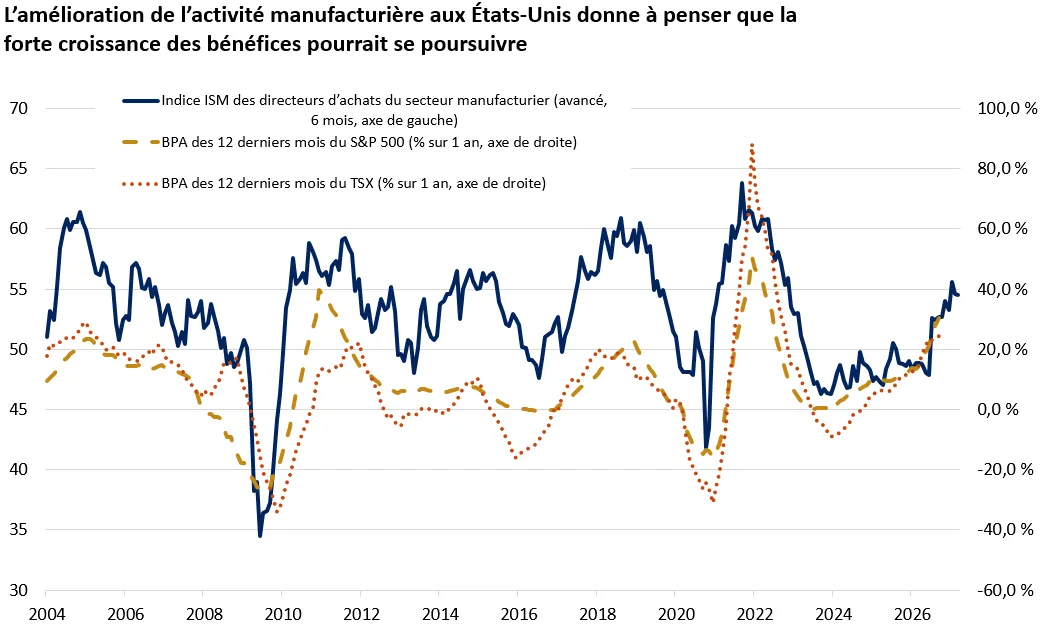
Le graphique montre que, généralement, la hausse de l’indice ISM des directeurs d’achats du secteur manufacturier s’accompagne d’une augmentation de la croissance du bénéfice par action pour les indices S&P 500 et TSX. La récente vigueur du secteur manufacturier pourrait indiquer que la résilience des bénéfices des sociétés va se poursuivre.
Le graphique montre que, généralement, la hausse de l’indice ISM des directeurs d’achats du secteur manufacturier s’accompagne d’une augmentation de la croissance du bénéfice par action pour les indices S&P 500 et TSX. La récente vigueur du secteur manufacturier pourrait indiquer que la résilience des bénéfices des sociétés va se poursuivre.
- Fabrication : Le secteur manufacturier continue de s’extirper d’un ralentissement qui a duré plusieurs années, l’indice ISM des directeurs d’achats du secteur manufacturier s’étant maintenu à 54,5 en septembre, en territoire d’expansion. Au Canada, l’indice des directeurs d’achats du secteur manufacturier de S&P Global a montré que l’activité a continué de croître en septembre, mais à un rythme plus lent, l’indice étant passé de 53,0 en août à 51,5. Bien que le secteur manufacturier représente une part relativement faible des économies canadienne et américaine, sa sensibilité aux fluctuations du cycle économique en fait un baromètre utile des conditions économiques générales. Cette relation transparaît également dans la forte corrélation historique entre l’indice ISM du secteur manufacturier et la croissance des bénéfices des sociétés. L’amélioration récente de l’activité manufacturière constitue donc un autre signe encourageant pour les perspectives de bénéfices, selon nous.
Le graphique montre que les bénéfices des sociétés selon les comptes nationaux ont augmenté au cours des derniers trimestres, ce qui indique une vigueur généralisée des bénéfices des sociétés selon nous.
Le graphique montre que les bénéfices des sociétés selon les comptes nationaux ont augmenté au cours des derniers trimestres, ce qui indique une vigueur généralisée des bénéfices des sociétés selon nous.
Même si les coûts d’emprunt élevés, le resserrement de la politique monétaire américaine et l’incertitude géopolitique représentent des risques pour l’élan de l’économie et du marché, les données récentes donnent à penser que les conditions économiques générales demeurent solides. À notre avis, cette résilience devrait continuer de soutenir fortement les marchés boursiers jusqu’à la fin de l’année.
Ce que l’histoire laisse entrevoir après les fortes hausses des taux obligataires
La hausse des taux d’intérêt a été au centre des préoccupations des investisseurs au cours du dernier mois, et à juste titre. Les taux des obligations d’État canadiennes ont augmenté en septembre, le taux des obligations du gouvernement du Canada à 10 ans ayant atteint 4 % pour la première fois depuis 2023, tandis que le taux des obligations du Trésor américain à long terme a atteint des sommets inégalés depuis plusieurs années. Depuis 1990, on ne compte que six mois, dont ce mois de septembre, au cours desquels les taux des obligations du Trésor américain à 2 ans et à 10 ans ont augmenté d’au moins 50 points de base (0,5 %). Après les cinq épisodes précédents, l’indice S&P 500 a dégagé un rendement positif quatre fois au cours des six mois suivants et trois fois au cours des trois mois suivants. Même s’ils n’apparaissent pas dans le tableau, les rendements prévisionnels sur 12 mois ont suivi une tendance semblable, avec des rendements positifs à chaque fois, sauf en 2002.
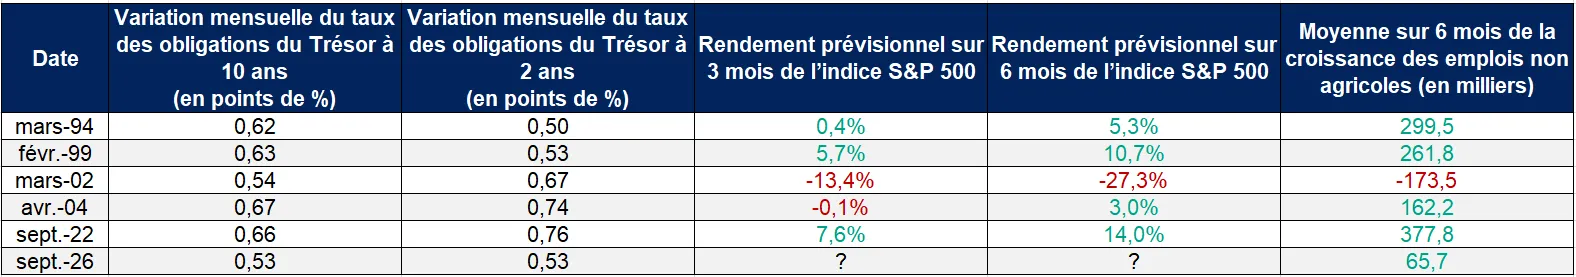
Le tableau montre que lors des cinq mois (hors celui de septembre 2026) au cours desquels les taux des obligations du Trésor à 2 ans et à 10 ans ont augmenté de 0,5 % ou plus, les rendements prévisionnels moyens sur six mois étaient positifs lors de quatre épisodes sur les cinq, et étaient positifs durant les trois mois qui ont suivi lors de trois épisodes sur les cinq. Lorsqu’on tient compte des périodes où la croissance de la masse salariale au cours des six mois précédents a été positive, les rendements ont été positifs au cours des six mois suivants lors de chacun des quatre épisodes et ont été positifs durant les trois mois suivants lors de trois épisodes sur les quatre.
Le tableau montre que lors des cinq mois (hors celui de septembre 2026) au cours desquels les taux des obligations du Trésor à 2 ans et à 10 ans ont augmenté de 0,5 % ou plus, les rendements prévisionnels moyens sur six mois étaient positifs lors de quatre épisodes sur les cinq, et étaient positifs durant les trois mois qui ont suivi lors de trois épisodes sur les cinq. Lorsqu’on tient compte des périodes où la croissance de la masse salariale au cours des six mois précédents a été positive, les rendements ont été positifs au cours des six mois suivants lors de chacun des quatre épisodes et ont été positifs durant les trois mois suivants lors de trois épisodes sur les quatre.
Le contexte économique semble faire la différence. Le mois de mars 2002 a été le seul épisode antérieur après lequel l’indice S&P 500 a reculé au cours des 6 et 12 mois qui ont suivi. À l’époque, le nombre d’emplois non agricoles avait diminué en moyenne de 173 500 par mois au cours des six mois précédents, et l’indice composé Nasdaq était inférieur de plus de 60 % à son sommet de mars 2000. Même si la récession de 2001 aux États-Unis avait officiellement pris fin en novembre de cette année-là2, la reprise demeurait fragile, les emplois et la production industrielle étant toujours bien inférieurs à leurs sommets d’avant la récession.
En revanche, en septembre, le nombre d’emplois non agricoles aux États-Unis a augmenté en moyenne de 65 700 par mois au cours des six derniers mois, tandis que les solides bénéfices des sociétés et la résilience de l’activité économique mondiale ont soutenu les marchés boursiers cette année. À notre avis, la récente hausse des taux obligataires témoigne également en partie de cette résilience économique. Bien que le nombre d’épisodes soit limité et qu’il n’existe pas de situation historique qui corresponde parfaitement au contexte actuel, la vigueur de la conjoncture économique actuelle semble davantage comparable aux épisodes autres que celui de 2002. Les taux d’intérêt plus élevés peuvent périodiquement mettre à l’épreuve la résilience des marchés boursiers, mais la vigueur de l’activité économique et la hausse des bénéfices des sociétés devraient continuer de soutenir fortement les marchés jusqu’à la fin de l’année.
Ce que cela signifie pour les investisseurs
Nous continuons de considérer que le contexte économique et de marché est porteur pour les actions, en raison de la résilience de l’activité économique et de la forte croissance des bénéfices des sociétés. Par conséquent, nous recommandons aux investisseurs de surpondérer les actions par rapport aux titres à revenu fixe, en respectant leurs objectifs financiers et leur tolérance au risque.
Parmi les actions, nous croyons que les occasions les plus intéressantes se trouvent dans les actions canadiennes à petite et à moyenne capitalisation, qui, selon nous, pourraient profiter de la hausse des prix des produits de base et de la résilience de l’activité économique mondiale. Nous privilégions également les actions américaines à grande capitalisation, qui, selon nous, offrent des caractéristiques de qualité intéressantes et une exposition au thème de l’IA. À l’étranger, nous préférons les actions des marchés émergents aux actions des marchés développés étrangers, les marchés émergents pouvant profiter de l’adoption de l’IA à l’échelle mondiale.
Comme lors des séries éliminatoires au baseball, le succès dépend rarement d’un seul joueur ou d’une seule facette du jeu, et les surprises sont monnaie courante. Les marchés prendront probablement des virages imprévus, mais un portefeuille diversifié exposé à diverses régions et catégories d’actif peut aider les investisseurs à maintenir leurs objectifs à long terme sur la bonne voie, selon nous. Comme la croissance économique mondiale s’est révélée résiliente et que les bénéfices des sociétés sont en hausse, nous pensons que les actions demeurent bien positionnées à l’aube de la dernière période de l’année.
Brock Weimer, CFA
Stratégie de placement
Source de toutes les données du commentaire non citées : FactSet.
Sources de toutes les données citées dans le commentaire :
- Données économiques d’archives de la Réserve fédérale américaine (ALFRED).
- Données économiques de la Fed (FRED), indicateurs de récession du NBER pour les États-Unis, de la période suivant le sommet jusqu’au creux.
Brock Weimer
Brock Weimer est analyste adjoint au sein de l’équipe Stratégie de placement. Il est responsable de l’analyse des données économiques, de l’évaluation des tendances du marché ainsi que du soutien à la mise au point de ressources qui aident les investisseurs à atteindre leurs objectifs financiers à long terme.
Récapitulatif hebdomadaire des semaines précédentes
9/25: S’adapter à un contexte de taux d’intérêt plus élevés
9/18: Première hausse de taux de la Fed en trois ans : ce qu’elle signifie pour les investisseurs
9/11: Le pétrole a soulevé la question, l’IPC a donné la réponse
9/4: Trois données que la Fed surveille probablement en vue de la réunion de septembre du FOMC
8/28: L’horizon s’éclaircit pour le mois de septembre
8/21: Une semaine en montagnes russes pour les taux : distinguer les occasions des risques
8/14: Le ralentissement de l’inflation justifie l’approche patiente de la Fed
Renseignements importants :
Le résumé hebdomadaire des marchés est publié chaque vendredi, après la fermeture des marchés.
Ces renseignements sont donnés uniquement à titre informatif et ne doivent pas être interprétés comme un conseil en placement spécifique. Les investisseurs sont invités à prendre des décisions de placement fondées sur leurs objectifs de placement et leur situation financière spécifiques. Même si, à notre connaissance, les renseignements contenus aux présentes sont exacts, ils ne sont pas garantis et peuvent être modifiés sans préavis.
Les investisseurs devraient comprendre les risques liés aux placements, notamment le risque de taux d’intérêt, le risque de crédit et le risque de marché. La valeur des placements fluctue et les investisseurs peuvent perdre une partie ou la totalité de leur capital.
Le rendement passé n’est pas garant du rendement futur.
Les indices boursiers ne sont pas gérés et il est impossible d’y investir directement. Ils ne visent pas à rendre compte du rendement d’un placement réel.
La diversification n’offre aucune garantie de profit ni aucune protection contre les pertes.
L’investissement systématique n’offre aucune garantie de profit ni aucune protection contre les pertes. Les investisseurs doivent tenir compte de leur volonté de continuer à investir lorsque les cours boursiers sont à la baisse.
Les dividendes peuvent être majorés, réduits ou éliminés à tout moment et sans préavis.
Certains risques sont spécifiques aux placements internationaux, notamment ceux qui ont trait aux fluctuations de change ainsi qu’aux événements politiques et économiques étrangers.