Renforcer la résilience du portefeuille dans un contexte de taux plus élevés
Ce que vous devez savoir
- Les bénéfices éclipsent les difficultés liées à la hausse des taux. La vigueur des bénéfices des sociétés a aidé les actions à grimper, malgré l’incidence de la hausse des taux d’intérêt, mais les obligations demeurent neutres, car le débat sur la politique monétaire se poursuit.
- La vigueur des bénéfices s’étend au-delà de l’intelligence artificielle (IA). Les investissements en IA demeurent un puissant moteur de croissance, mais la vigueur des bénéfices s’est étendue à une variété de secteurs et de régions, ce qui offre une assise plus durable aux gains des marchés boursiers.
- Les taux plus élevés peuvent créer des occasions. Même si les taux élevés peuvent mettre à l’épreuve la confiance des marchés à court terme, ils peuvent également offrir des avantages aux investisseurs axés sur les objectifs qui cherchent à renforcer la résilience de leur portefeuille avec intention et rigueur.
- Restez diversifié, mais privilégiez les actions. À notre avis, les actions canadiennes à petite et à moyenne capitalisation, les actions américaines à grande capitalisation et les actions des marchés émergents semblent particulièrement intéressantes dans le contexte actuel.
Conseils pour les portefeuilles
Plutôt que de prédire exactement comment les taux évolueront ou de tout miser sur un scénario de marché unique, renforcez la résilience du portefeuille grâce à la diversification et à l’arrimage aux objectifs.
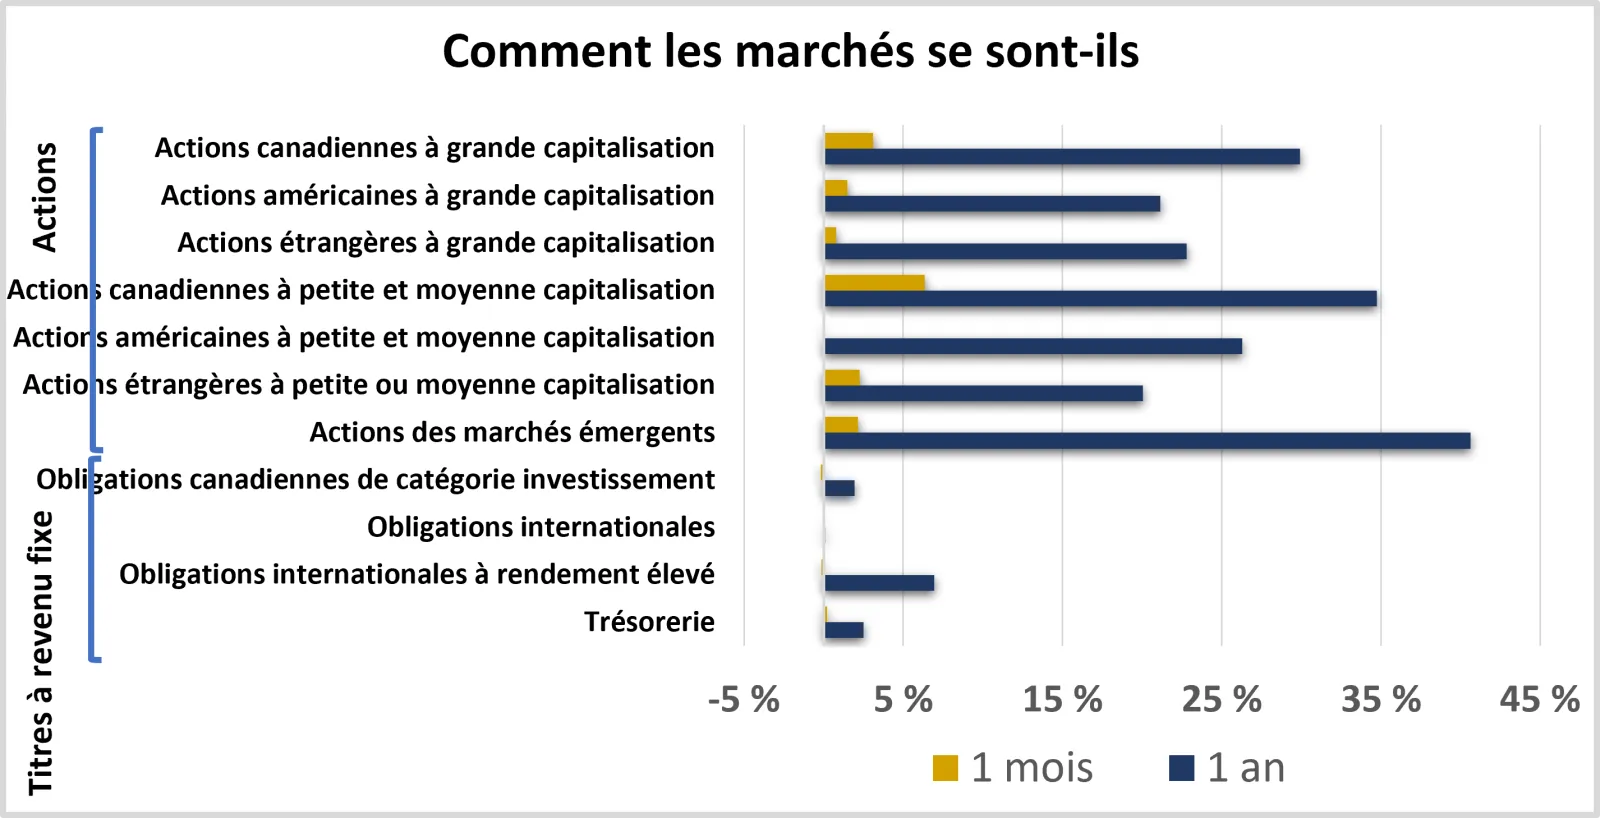
Ce graphique montre le rendement des marchés boursiers et des titres à revenu fixe au cours du mois et de l’année précédents.
Ce graphique montre le rendement des marchés boursiers et des titres à revenu fixe au cours du mois et de l’année précédents.
Où en sommes-nous?
Les actions grimpent, car les bénéfices surpassent l’incidence de la hausse des taux d’intérêt. L’intelligence artificielle, les relations commerciales, la géopolitique et la politique monétaire des banques centrales sont tous des sujets qui ont retenu l’attention cette année, ce qui a tiré les marchés dans différentes directions à divers moments. Les taux d’intérêt ont augmenté au cours des derniers mois en raison des nouvelles préoccupations à l’égard des prix de l’énergie et de l’inflation persistante dans un contexte de croissance économique stable. Par conséquent, le taux des obligations du gouvernement du Canada à 10 ans s’est établi à 3,75 %, tandis que celui des obligations du Trésor à 10 ans s’est établi à 4,8 %, un niveau inégalé depuis janvier 2025.
Bien que la hausse des taux d’intérêt ait nui aux valorisations boursières, les solides bénéfices des sociétés ont contribué à compenser cette pression sur les rendements. Selon FactSet, la croissance des bénéfices sur l’ensemble de l’année de l’indice TSX devrait maintenant dépasser 25 %, en hausse de 8 % depuis le début de l’année. La croissance estimée des bénéfices de l’indice S&P 500 est de 31 %, soit plus du double du niveau prévu au début de l’année.
Les investissements en IA demeurent un puissant moteur de croissance, mais ils n’ont pas été la seule force derrière les récents gains du marché. Dans l’ensemble, la dernière période de publication des résultats a contribué à atténuer les préoccupations à l’égard de la durabilité des dépenses liées à l’IA et des rendements qu’elles pourraient générer. On s’attend désormais à ce que la croissance des bénéfices du segment des sociétés technologiques américaines à grande capitalisation soit de 55 % en 2026, ce qui l’aidera à reprendre de la vigueur en août. De façon plus générale, le regain d’enthousiasme à l’égard de l’IA a soutenu les marchés axés sur les technologies à l’échelle mondiale, ce qui a permis aux actions des marchés émergents fortement axées sur les technologies de se hisser au sommet du classement des rendements au cours du dernier mois.
Les excellents bénéfices des sociétés s’étendent également au-delà des technologies. Les prix des produits de base, y compris le pétrole et les métaux précieux, se sont redressés en août, ce qui a favorisé les secteurs des matières et de l’énergie au Canada et permis aux actions canadiennes à prendre les devants.
On s’attend de plus à ce que presque tous les secteurs de l’indice TSX et de l’indice S&P 500 enregistrent une croissance des bénéfices positive pour l’année civile 2026. Les prévisions de bénéfices ont également été révisées à la hausse dans d’autres grandes régions, y compris la zone euro, le Japon et le Royaume-Uni, ce qui a contribué à des gains sur les marchés étrangers. Ces révisions mettent en évidence les fondements généraux de la croissance économique mondiale qui continue de soutenir les marchés boursiers.
Les obligations demeurent neutres, car le débat sur la politique monétaire se poursuit. Même si certaines données récentes sur l’inflation de la consommation et les attentes inflationnistes fondées sur les marchés ont montré des signes encourageants, l’incertitude géopolitique et les négociations commerciales demeurent des risques clés.
Certaines banques centrales ont souligné qu’il fallait continuer les efforts de réduction de l’inflation, ce qui a laissé entrevoir la possibilité de hausse des taux directeurs. La Banque du Canada a laissé son taux directeur inchangé au début de septembre, mais a souligné son engagement à l’égard de la stabilité des prix.
Même si les investisseurs en obligations continuent de profiter du revenu d’intérêts, la hausse des taux a limité les rendements totaux. Par conséquent, les rendements obligataires ont été relativement stables cette année, en particulier par rapport aux excellents gains des actions.
Quelles sont nos recommandations pour la suite?
La hausse des taux de rendement a renforcé les arguments en faveur des obligations en tant que composante stratégique d’un portefeuille diversifié. Compte tenu de la croissance économique stable et des pressions inflationnistes persistantes, nous nous attendons à ce que les taux d’intérêt demeurent élevés jusqu’à la fin de l’année, le taux des obligations du gouvernement du Canada à 10 ans fluctuant probablement entre 3,5 % et 4,0 % et celui des obligations du Trésor à 10 ans, entre 4,5 % et 5,0 %.
Toutefois, plutôt que d’essayer de prédire exactement comment les taux évolueront, les investisseurs en obligations devraient se concentrer sur trois façons de positionner les placements en titres à revenu fixe dans le contexte actuel :
- Utilisez les taux plus élevés à votre avantage. Bien que l’appréciation des cours obligataires puisse être limitée à court terme, des taux de rendement plus élevés améliorent le potentiel de rendement à long terme des titres à revenu fixe. Selon nous, cela renforce les arguments en faveur des obligations en tant que source stratégique de revenu et de diversification au sein d’un portefeuille bien diversifié. Cela peut être particulièrement pertinent si vous surpondérez les liquidités qui pourraient être investies dans des placements en titres à revenu fixe à rendement élevé, surtout si la sous-pondération des obligations dans votre portefeuille est devenue trop importante.
- Mettez l’accent sur la diversification au sein des placements en obligations. Comme les marchés continuent de débattre de l’inflation et de l’orientation de la politique monétaire des banques centrales, envisagez de répartir les obligations entre les obligations canadiennes et internationales, tout en combinant une gamme d’échéances et de qualités de crédit pour améliorer la résilience et le potentiel de revenu de votre portefeuille. Bien que la diversification ne soit pas une garantie de profit ni une protection contre les pertes dans un marché baissier, elle peut aider à gérer les risques associés à la volatilité des taux d’intérêt et à faire en sorte que votre portefeuille corresponde toujours à vos objectifs de placement.
- Adoptez un positionnement tactique du portefeuille. Même si, à court terme, nous continuons de privilégier les actions par rapport aux obligations, compte tenu de notre prévision de résilience économique soutenue et de croissance généralisée des bénéfices, nous ne croyons pas que les investisseurs devraient abandonner les titres à revenu fixe. Envisagez plutôt de réduire votre exposition aux obligations de catégorie investissement, sans trop vous éloigner de vos répartitions stratégiques axées sur vos objectifs, tout en maintenant une pondération équilibrée des obligations internationales à rendement élevé. Ce positionnement pourrait aider votre portefeuille à profiter d’occasions de revenu et de croissance dans un contexte économique favorable.
Les actions demeurent essentielles à la préservation du pouvoir d’achat à long terme et elles offrent selon nous des occasions intéressantes à court terme. Bien que la hausse des taux d’intérêt puisse nuire aux cours boursiers et que les tensions géopolitiques, les négociations commerciales, les manchettes sur les élections et l’incertitude entourant les politiques puissent alimenter la volatilité de façon périodique, nous croyons que les actions sont la pierre angulaire de toute stratégie conçue pour préserver le pouvoir d’achat à long terme. De plus, le maintien d’une répartition diversifiée en actions représente une approche plus rigoureuse pour atteindre des objectifs à long terme que de tout miser sur un scénario de marché unique.
Nous croyons également que plusieurs tendances fondamentales qui sous-tendent les marchés boursiers demeurent en place. La croissance économique demeure vigoureuse, les bénéfices des sociétés sont solides, les marchés de l’emploi sont stables et les dépenses de consommation semblent favorables. Bien que ce contexte puisse contribuer aux risques inflationnistes, il aide également l’économie à supporter des taux d’intérêt plus élevés et à s’adapter à d’éventuels rajustements de politique, ce qui pourrait créer des occasions pour les investisseurs disciplinés.
Dans ce contexte, nous privilégions les segments suivants du marché boursier, en particulier pour les investisseurs qui envisagent une surpondération des actions par rapport à leur répartition stratégique en actions et obligations :
- Les actions canadiennes à petite et à moyenne capitalisation, qui offrent à notre avis une exposition avantageuse aux secteurs liés aux produits de base et aux occasions de croissance cyclique, comme les matières, l’énergie et les produits industriels.
- Les actions américaines à grande capitalisation, qui offrent à notre avis une exposition intéressante à l’IA et une croissance économique relativement forte, tout en permettant de continuer à privilégier la qualité. Aux États-Unis, nous privilégions les secteurs des produits industriels et des services de communication, qui sont à notre avis bien positionnés pour profiter de la vigueur de l’économie, des investissements dans les infrastructures et de l’adoption de l’IA.
- Les actions des marchés émergents, qui offrent à notre avis une exposition internationale à l’adoption mondiale de l’IA au-delà des États-Unis, et ce, à des valorisations relativement intéressantes.
Nous sommes là pour vous aider
Même si les taux élevés peuvent mettre à l’épreuve la confiance des marchés à court terme, ils peuvent également offrir des avantages aux investisseurs axés sur les objectifs. Envisagez de discuter avec votre conseiller en investissement de la façon dont la diversification, l’arrimage aux objectifs et les occasions créées par des taux plus élevés et un contexte économique positif peuvent vous aider à accroître la résilience de votre portefeuille.
Si vous n’avez pas de conseiller en investissement, nous vous invitons à rencontrer un conseiller en investissement Edward Jones pour discuter du positionnement approprié de votre portefeuille dans le contexte des taux d’intérêt, tout en soutenant vos objectifs financiers et de placement.
Lignes directrices en matière de répartition stratégique de l’actif
Nos lignes directrices en matière de répartition stratégique de l’actif à long terme reflètent notre vision de diversification équilibrée pour les volets en titres à revenu fixe et en actions au sein d’un portefeuille bien diversifié, à la lumière de nos perspectives des 30 prochaines années pour l’économie et les marchés. Les pondérations exactes (pondérations neutres) de chaque catégorie d’actifs dépendront de la répartition générale entre actions et titres à revenu fixe qui correspond le plus à votre tolérance au risque et à vos objectifs financiers.
La diversification n’est pas garante de profit et ne protège pas nécessairement contre les pertes dans un marché baissier.
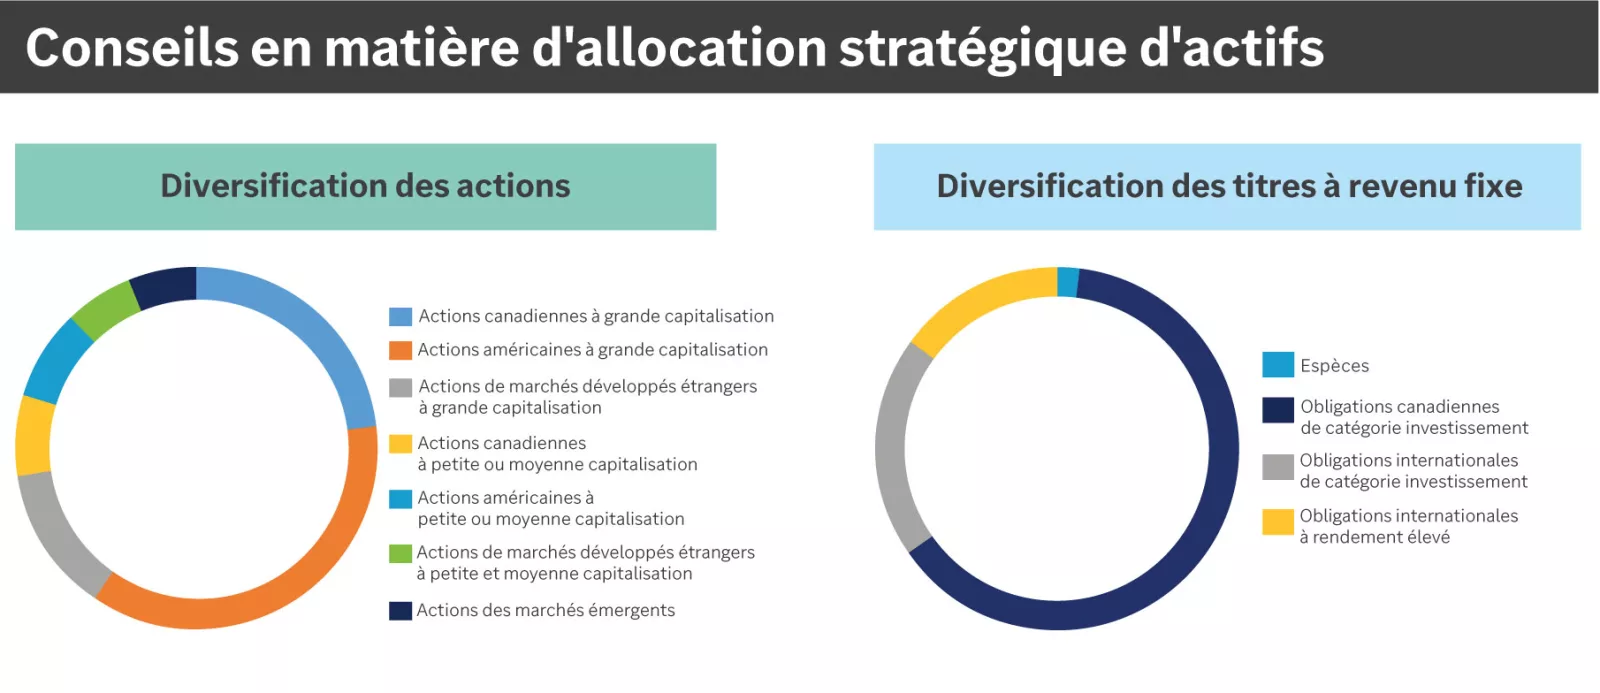
Dans le cadre de nos lignes directrices stratégiques, nous recommandons les catégories d’actifs suivantes :
Diversification des actions : Actions canadiennes à grande capitalisation, actions américaines à grande capitalisation, actions de sociétés de marchés développés étrangers à grande capitalisation, actions canadiennes à moyenne capitalisation, actions américaines à petite et à moyenne capitalisation, actions de sociétés de marchés développés étrangers à petite et moyenne capitalisation, actions des marchés émergents.
Diversification des titres à revenu fixe : Obligations canadiennes de catégorie investissement, obligations internationales, obligations internationales à rendement élevé, liquidités.
Dans le cadre de nos lignes directrices stratégiques, nous recommandons les catégories d’actifs suivantes :
Diversification des actions : Actions canadiennes à grande capitalisation, actions américaines à grande capitalisation, actions de sociétés de marchés développés étrangers à grande capitalisation, actions canadiennes à moyenne capitalisation, actions américaines à petite et à moyenne capitalisation, actions de sociétés de marchés développés étrangers à petite et moyenne capitalisation, actions des marchés émergents.
Diversification des titres à revenu fixe : Obligations canadiennes de catégorie investissement, obligations internationales, obligations internationales à rendement élevé, liquidités.
Lignes directrices en matière de répartition opportuniste du portefeuille
Nos lignes directrices en matière de répartition opportuniste de l’actif représentent nos conseils de placement opportuns en fonction des conditions actuelles du marché et des perspectives à court terme. Nous croyons que l’intégration de ces lignes directrices dans un portefeuille bien diversifié peut accroître votre potentiel de rendement sans prise de risque involontaire, ce qui vous aidera à maintenir votre portefeuille en phase avec vos objectifs de risque et de rendement. Nous recommandons d’abord de tenir compte de nos lignes directrices en matière de répartition opportuniste de l’actif afin de saisir des occasions dans toutes les catégories d’actif. Nous recommandons ensuite de tenir compte des lignes directrices sectorielles opportunistes pour les actions et des lignes directrices opportunistes pour les obligations canadiennes de catégorie investissement afin de compléter le positionnement des portefeuilles, s’il y a lieu.
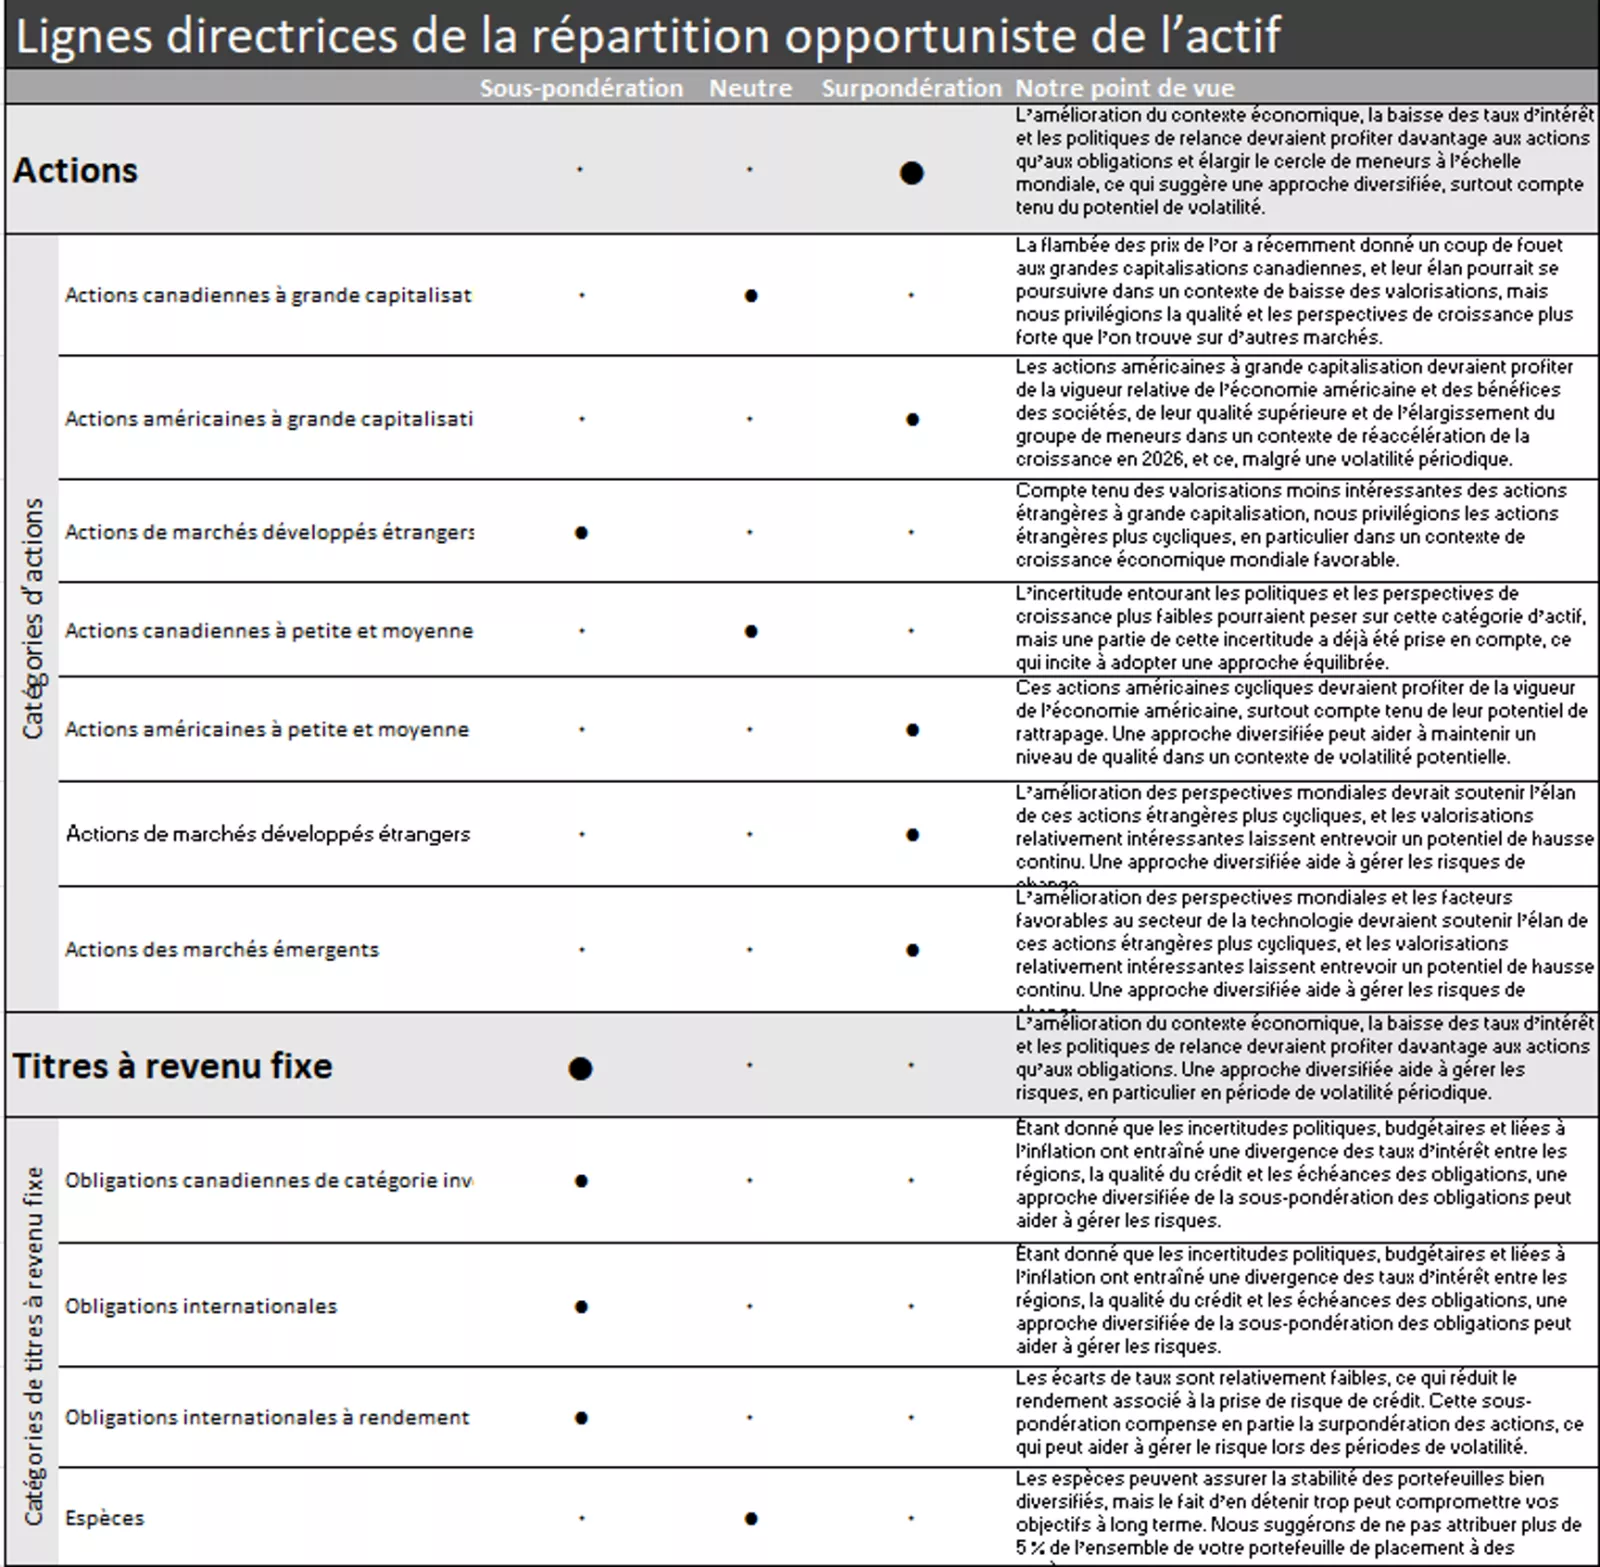
Nos lignes directrices de répartition opportuniste de l’actif sont les suivantes :
Actions – surpondération globale; sous-pondération – actions des marchés développés étrangers à grande capitalisation; neutre – actions canadiennes à grande capitalisation, actions américaines à petite et moyenne capitalisation et actions des marchés développés étrangers à petite et moyenne capitalisation; surpondération – actions américaines à grande capitalisation, actions canadiennes à petite et moyenne capitalisation, actions des marchés émergents.
Titres à revenu fixe – sous-pondération globale; sous-pondération – obligations canadiennes de catégorie investissement et obligations internationales; neutre – obligations internationales à rendement élevé et espèces.
Nos lignes directrices de répartition opportuniste de l’actif sont les suivantes :
Actions – surpondération globale; sous-pondération – actions des marchés développés étrangers à grande capitalisation; neutre – actions canadiennes à grande capitalisation, actions américaines à petite et moyenne capitalisation et actions des marchés développés étrangers à petite et moyenne capitalisation; surpondération – actions américaines à grande capitalisation, actions canadiennes à petite et moyenne capitalisation, actions des marchés émergents.
Titres à revenu fixe – sous-pondération globale; sous-pondération – obligations canadiennes de catégorie investissement et obligations internationales; neutre – obligations internationales à rendement élevé et espèces.
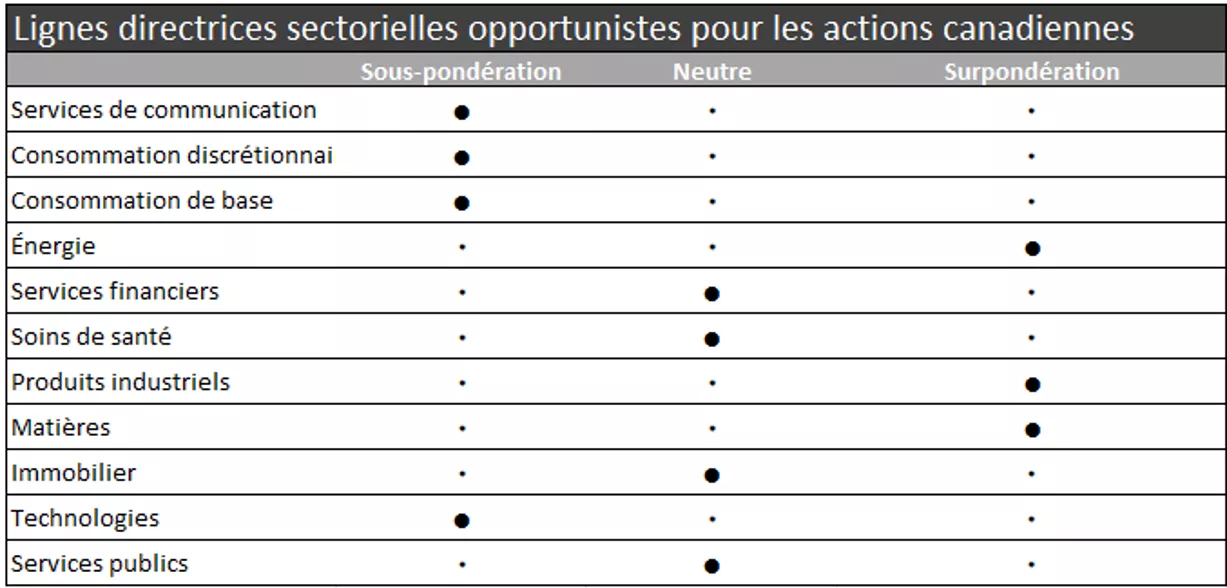
Nos lignes directrices sectorielles opportunistes pour les actions canadiennes sont les suivantes :
Surpondération de l’énergie, des produits industriels et des matières
Neutre pour les technologies, les soins de santé, l’immobilier et les services publics
Sous-pondération des services de communication, de la consommation discrétionnaire, de la consommation de base, des services financiers
Nos lignes directrices sectorielles opportunistes pour les actions canadiennes sont les suivantes :
Surpondération de l’énergie, des produits industriels et des matières
Neutre pour les technologies, les soins de santé, l’immobilier et les services publics
Sous-pondération des services de communication, de la consommation discrétionnaire, de la consommation de base, des services financiers
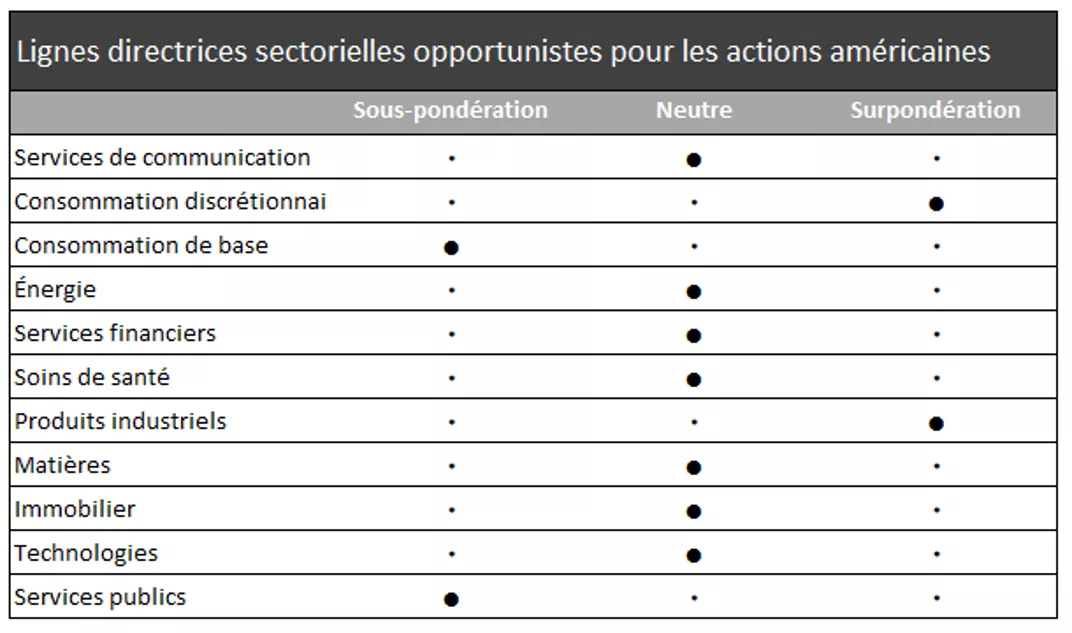
Nos lignes directrices sectorielles opportunistes pour les actions américaines sont les suivantes :
• Surpondération des services de communication et des produits industriels
• Neutre pour la consommation discrétionnaire, l’énergie, les services financiers, les soins de santé, les matières, l’immobilier et la technologie
• Sous-pondération de la consommation de base et des services publics
Nos lignes directrices sectorielles opportunistes pour les actions américaines sont les suivantes :
• Surpondération des services de communication et des produits industriels
• Neutre pour la consommation discrétionnaire, l’énergie, les services financiers, les soins de santé, les matières, l’immobilier et la technologie
• Sous-pondération de la consommation de base et des services publics
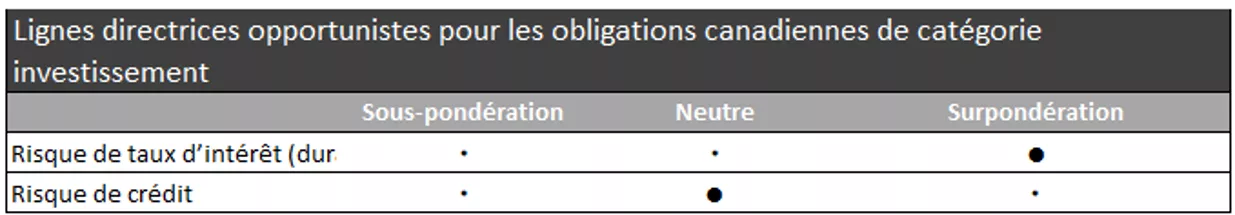
Nos lignes directrices opportunistes à l’égard des obligations canadiennes de catégorie investissement privilégient une surpondération du risque de taux d’intérêt (duration) et une pondération neutre du risque de crédit.
Nos lignes directrices opportunistes à l’égard des obligations canadiennes de catégorie investissement privilégient une surpondération du risque de taux d’intérêt (duration) et une pondération neutre du risque de crédit.
Tom Larm, CFA®, CFP®
Tom Larm est stratège de portefeuille au sein de l’équipe des stratégies de placement. Il est responsable de l’élaboration de conseils et de lignes directrices en matière de construction de portefeuille, de répartition de l’actif et de rendement des placements afin d’aider les clients à atteindre leurs objectifs financiers à long terme.
M. Larm a obtenu un baccalauréat en finance avec grande distinction de l’Université d’État du Missouri, Il est titulaire d’un MBA de l’Université St. Louis et détient les titres professionnels de CFA et de CFP. Il est membre de la CFA Society of St. Louis.
Renseignements importants
Le rendement passé des marchés n’est pas garant du rendement futur.
La diversification n’est pas une garantie de profit et ne protège pas contre les pertes en cas de recul des marchés.
Les placements en actions comportent des risques. La valeur de vos actions fluctuera et vous pourriez subir des pertes en capital. Les actions à petite et moyenne capitalisation ont tendance à être plus volatiles que celles de sociétés à grande capitalisation. Les placements sur les marchés internationaux et émergents comportent des risques spécifiques, notamment ceux liés aux fluctuations de change et à l’actualité politique et économique à l’étranger.
Le rééquilibrage n’offre ni garantie de profit ni protection contre les pertes, et peut entraîner un événement imposable.
Avant d’investir dans des obligations, vous devez comprendre les risques qui y sont liés, notamment le risque de crédit et le risque de marché. Tout placement en obligations est également assujetti à un risque de taux d’intérêt : si les taux d’intérêt montent, les cours obligataires peuvent baisser et l’investisseur peut subir une perte en capital si le titre est vendu avant la date d’échéance.
Les opinions exprimées sont en date du présent rapport et sont fournies à des fins d’information générale. Ces renseignements ne s’adressent pas à un investisseur en particulier ou potentiel et ne doivent pas être interprétés comme une recommandation ou des conseils de placement précis. Les investisseurs sont invités à prendre des décisions de placement fondées sur leurs objectifs de placement et leur situation financière uniques.