Le marché haussier actuel dure depuis quatre ans : en quoi est-il différent?
Principaux points à retenir :
- Le marché haussier de l’indice S&P 500 dure depuis quatre ans, et ce n’est pas une anomalie, ni sur le plan de la vigueur, ni sur le plan de la durée. Il est caractérisé par le scepticisme des investisseurs, les taux plus élevés, la croissance alimentée par l’IA et un groupe restreint de meneurs.
- Malgré des craintes persistantes de récession, les économies canadienne et américaine sont demeurées résilientes. La principale question n’est peut-être plus de savoir quand les taux reviendront aux niveaux des années 2010, mais si ces taux exceptionnellement bas n’étaient pas une exception plutôt que la norme.
- L’IA a transformé le groupe de meneurs du marché, quelques sociétés technologiques à mégacapitalisation produisant maintenant une part démesurée des rendements et de la valeur marchande. Cette concentration est à la fois une force et une vulnérabilité potentielle.
- Même si les risques de correction augmentent à mesure que le cycle arrive à maturité, la croissance des bénéfices et la possible volonté des banques centrales de freiner légèrement la croissance plutôt que de l’enrayer totalement donnent à penser que le marché haussier pourrait encore avoir de beaux jours devant lui.
Les anniversaires sont souvent l’occasion de réfléchir au chemin parcouru. Cette semaine marque le quatrième anniversaire du marché haussier actuel, qui a commencé le 12 octobre 2022. À l’époque, l’indice S&P 500 avait chuté d’environ 25 % par rapport à son sommet, l’inflation était supérieure à 8 % et la Réserve fédérale était au beau milieu de l’une de ses campagnes de relèvement des taux les plus énergiques des dernières décennies.
Quatre ans plus tard, le marché s’est redressé de manière impressionnante. L’indice S&P 500 a atteint 124 sommets records, dont 28 cette année seulement, tout en traversant une série de chocs qui, selon en 2023, dénouement des opérations de portage sur le yen en 2024, correction liée aux tarifs douaniers en 2025, et cette année, intensification des tensions géopolitiques et de la volatilité des prix du pétrole. Les actions canadiennes ont également participé à cette progression, soutenues par la résilience de la croissance économique, l’augmentation des bénéfices des sociétés et l’amélioration des prix des produits de base.
Malgré ces gains, les investisseurs continuent de se poser bon nombre des mêmes questions qu’au début de ce marché haussier : L’inflation restera-t-elle contenue? À quel niveau les taux d’intérêt finiront-ils par se stabiliser? La croissance économique peut-elle continuer de dépasser les attentes?
Dans cette optique, nous allons examiner comment ce marché haussier se situe historiquement, les quatre caractéristiques déterminantes qui le rendent unique et à quoi pourrait ressembler sa prochaine phase.
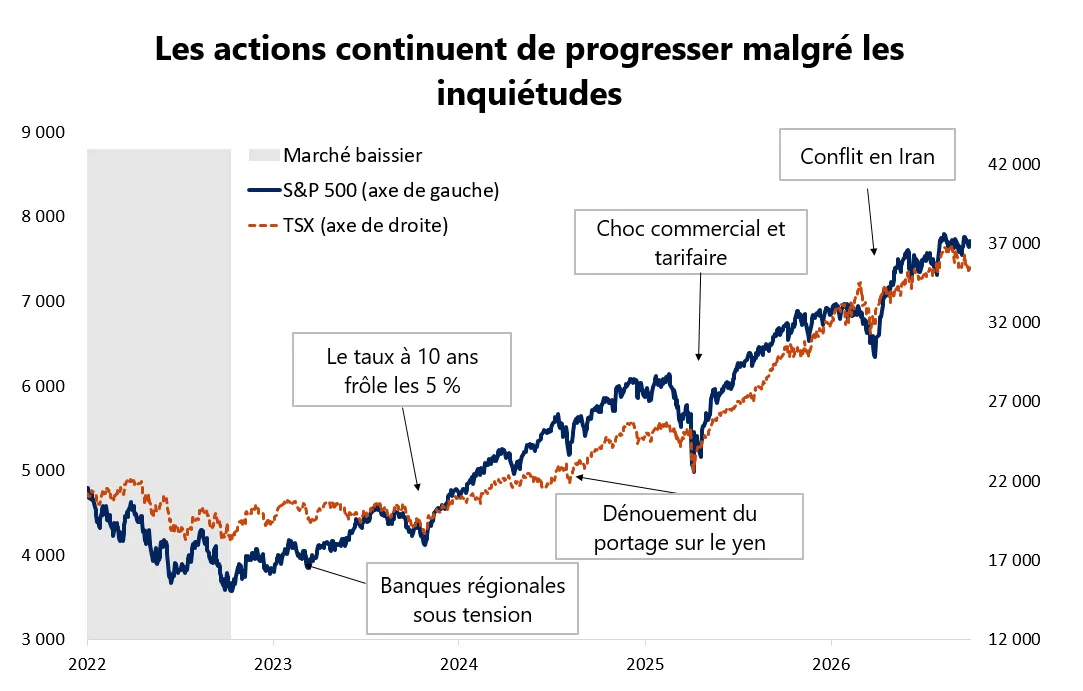
Le graphique montre que l’indice S&P 500 et l’indice TSX ont plus que doublé par rapport à leur creux de 2022, tout en surmontant de nombreux chocs économiques, géopolitiques et liés aux politiques.
Le graphique montre que l’indice S&P 500 et l’indice TSX ont plus que doublé par rapport à leur creux de 2022, tout en surmontant de nombreux chocs économiques, géopolitiques et liés aux politiques.
Comment ce marché haussier se situe-t-il historiquement?
Depuis leur creux d’octobre 2022, les indices S&P 500 et TSX ont plus que doublé, avec des progressions respectives de 130 % et de 119 %, dividendes inclus. Certes, cette remontée est impressionnante, mais ce marché haussier n’est pas une anomalie, ni sur le plan de la vigueur, ni sur le plan de la durée.
Au cours des 70 dernières années, les 11 marchés haussiers américains qui l’ont précédé ont produit un rendement moyen des cours d’environ 150 % et ont duré environ cinq ans. Plus de la moitié d’entre eux (6 sur 11) ont duré plus de quatre ans, et le plus long a duré près de 11 ans, de 2009 à 2020. Au Canada, historiquement, les marchés haussiers durent environ trois ou quatre ans et produisent des gains moyens d’environ 92 %.
Puisqu’il dure depuis quatre ans, le marché haussier actuel est déjà bien avancé, mais il n’est pas non plus particulièrement long selon les normes historiques. Ce qui est inhabituel, ce n’est pas sa durée ni son rendement, mais le contexte dans lequel ces gains ont été réalisés.
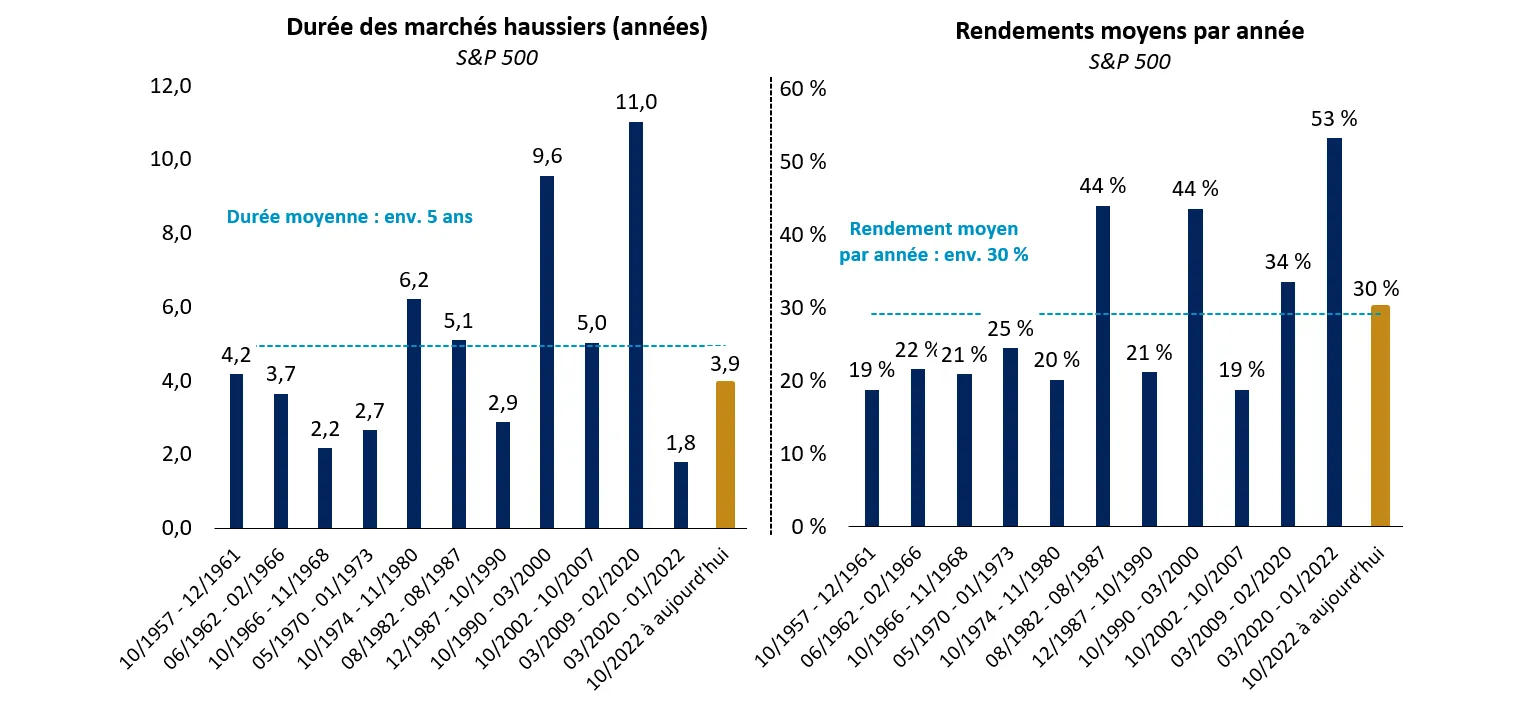
Les graphiques à barres montrent que le marché haussier actuel est globalement dans la moyenne pour la durée et le rendement moyen par rapport aux marchés haussiers précédents de l’indice S&P 500 depuis 1957.
Les graphiques à barres montrent que le marché haussier actuel est globalement dans la moyenne pour la durée et le rendement moyen par rapport aux marchés haussiers précédents de l’indice S&P 500 depuis 1957.
Quatre caractéristiques déterminantes de ce cycle
1. Les investisseurs n’y ont jamais vraiment cru
Contrairement à de nombreux marchés haussiers précédents qui étaient portés par l’enthousiasme et la spéculation, celui-ci a passé la majeure partie du temps à surmonter des inquiétudes quasi constantes. La première moitié de ce marché haussier a été marquée par des prévisions de récession généralisées qui ne se sont jamais concrétisées. La courbe des taux inversée a accentué ces craintes, l’écart entre les taux des obligations du Trésor à 10 ans et à 2 ans étant resté négatif pendant la majeure partie des années 2022, 2023 et 2024. Bien que la courbe des taux ait toujours été un indicateur utile de récession, ce cycle semble sur le point de faire partie de la liste relativement courte des faux signaux.
L’économie, quant à elle, s’est révélée beaucoup plus résiliente que prévu. La croissance du PIB réel a dépassé la tendance à long terme souvent évoquée de 2 % aux États-Unis au cours de chacune des trois dernières années et s’est établie en moyenne à environ 2 % au Canada, soutenue par la vigueur des dépenses de consommation, la vigueur des marchés de l’emploi, des mesures de soutien budgétaire et une hausse des investissements des entreprises. Même si les secteurs sensibles aux taux d’intérêt, comme le logement, ont éprouvé des difficultés en raison de la hausse des coûts d’emprunt, la vigueur qui a caractérisé le reste de l’économie a plus que compensé cette faiblesse.
L’un des exemples les plus frappants a été la croissance rapide des dépenses liées à l’IA. Les investissements américains liés à l’IA ont pris une telle ampleur qu’ils dépassent maintenant les investissements totaux dans les habitations résidentielles fixes, dont la construction de nouveaux logements et les rénovations.
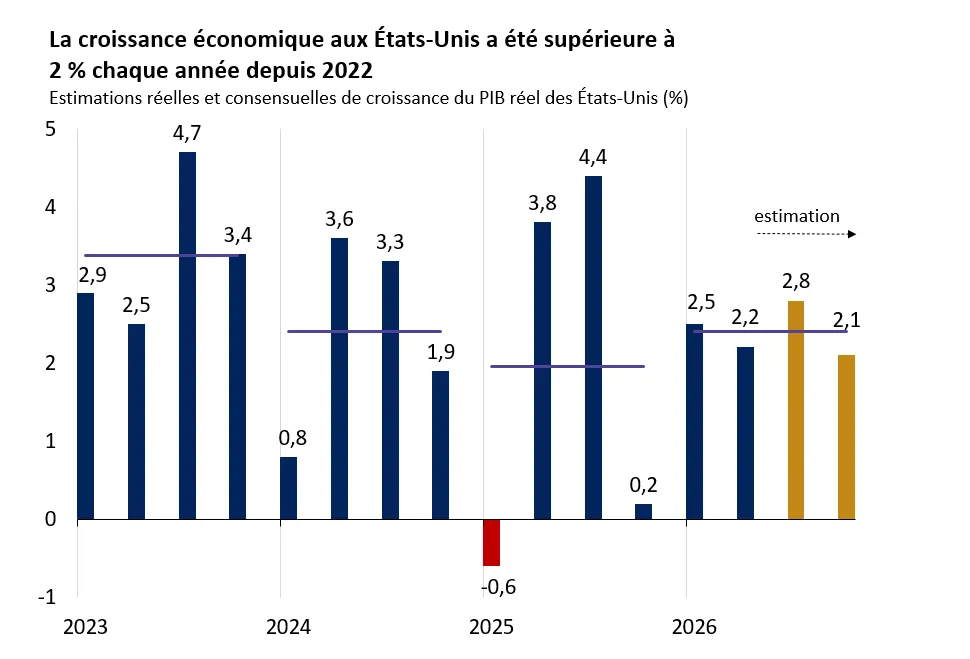
Le graphique montre que la croissance économique aux États-Unis dépasse chaque année 2 % depuis 2022.
Le graphique montre que la croissance économique aux États-Unis dépasse chaque année 2 % depuis 2022.
2. Apprendre à accepter des taux plus élevés
L’aspect le plus surprenant de ce cycle est peut-être qu’il a été porteur malgré les taux d’intérêt les plus élevés depuis plus de 20 ans. Par le passé, les hausses rapides des taux obligataires ont souvent été considérées comme défavorables aux actions. Pourtant, depuis le début de ce marché haussier, les actions ont continué d’atteindre de nouveaux sommets, même si les taux des obligations d’État ont atteint de nouveaux sommets pour ce cycle.
Bien qu’une série de chocs externes, notamment la guerre en Ukraine, les tarifs douaniers, le conflit au Moyen-Orient et les contraintes d’offre liées à l’IA, aient contribué aux pressions inflationnistes persistantes et à l’incertitude quant à la trajectoire de la politique de la Fed, la forte croissance économique peut être le dénominateur commun entre la hausse des taux et celle des cours boursiers. Après tout, les taux d’intérêt ont tendance à augmenter lorsque les investisseurs s’attendent à une croissance plus forte, à une inflation plus élevée, ou aux deux.
Les investisseurs ont passé la majeure partie des quatre dernières années à se demander quand les taux d’intérêt allaient revenir aux niveaux de la dernière décennie. Mais ces taux étaient-ils vraiment normaux? C’est la question à se poser désormais. Dans un contexte où les emprunts gouvernementaux sont élevés, où les besoins en capitaux augmentent et où la croissance de la productivité pourrait s’accélérer, les taux d’intérêt pourraient finir par se stabiliser à des niveaux supérieurs à ceux auxquels les investisseurs étaient habitués dans les années 2010.
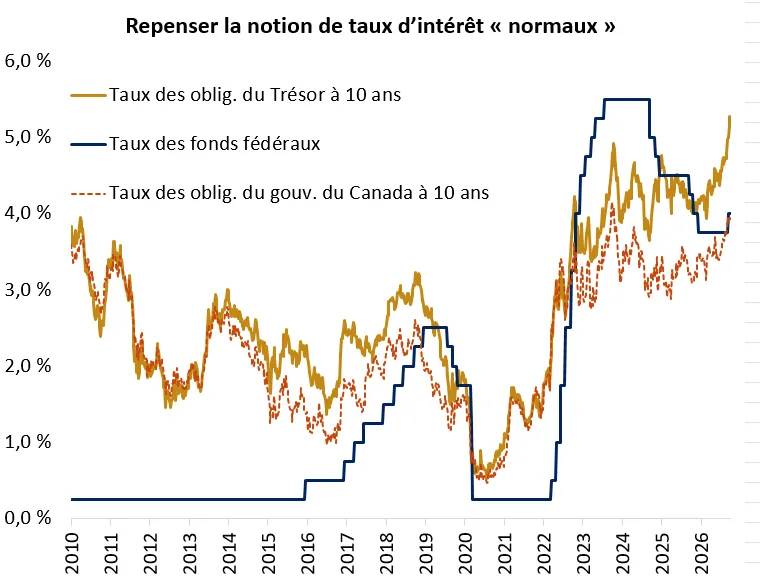
Le graphique montre que les taux des obligations du Trésor américain, des obligations du gouvernement du Canada et des fonds fédéraux ont augmenté et se situent bien au-dessus des niveaux des années 2010, ce qui témoigne d’un virage vers un contexte de taux plus élevés.
Le graphique montre que les taux des obligations du Trésor américain, des obligations du gouvernement du Canada et des fonds fédéraux ont augmenté et se situent bien au-dessus des niveaux des années 2010, ce qui témoigne d’un virage vers un contexte de taux plus élevés.
3. L’IA stimule la croissance, mais le groupe de meneurs demeure restreint
Depuis le lancement de ChatGPT en 2022, l’IA a progressé à un rythme remarquable. La hausse des investissements qui en a résulté dans toute la chaîne d’approvisionnement de l’IA a non seulement stimulé considérablement la croissance économique américaine, mais a également fait évoluer le groupe de meneurs du marché.
Un petit groupe de sociétés technologiques à mégacapitalisation a produit une part disproportionnée des rendements boursiers, ce qui a accru la concentration de l’indice S&P 500 et de l’ensemble du marché boursier américain. Toutefois, contrairement à certains épisodes précédents, cette concentration s’explique en grande partie par la forte croissance des bénéfices. Elle peut ainsi être une caractéristique de ce cycle, et non un défaut. Néanmoins, le fait de dépendre de quelques sociétés peut amplifier la volatilité et créer des risques si les attentes de croissance élevées ne se concrétisent pas.
Pour mieux situer la concentration actuelle, environ 40 cents de chaque dollar investi dans l’indice S&P 500 sont investis dans les dix plus grandes sociétés de l’indice, et environ 8 cents sont investis dans NVIDIA seulement. La valeur marchande de NVIDIA dépasse maintenant celle de cinq secteurs de l’indice S&P 500 : l’énergie, les services publics, l’immobilier, la consommation de base et les matières. La société vaut également plus que l’ensemble du marché américain des actions à petite capitalisation.
Bien que la concentration du marché ait été plus évidente aux États-Unis, les investisseurs canadiens en ont profité indirectement grâce à leur exposition aux chefs de file mondiaux des technologies et à la demande accrue d’énergie, d’infrastructures énergétiques et de ressources essentielles nécessaires pour soutenir les investissements dans l’IA.
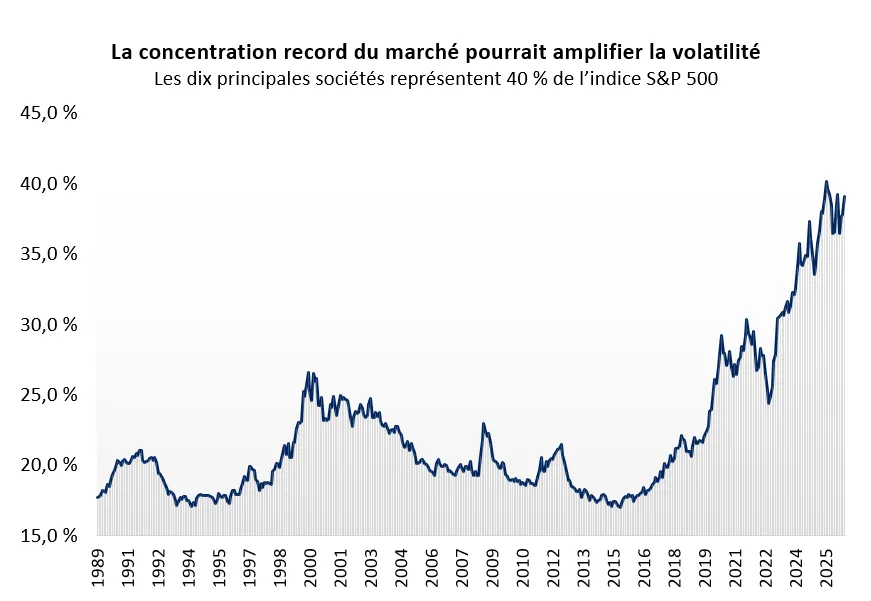
Le graphique montre que les 10 principales sociétés de l’indice S&P 500 par capitalisation boursière représentent désormais 40 % de l’indice, une concentration record.
Le graphique montre que les 10 principales sociétés de l’indice S&P 500 par capitalisation boursière représentent désormais 40 % de l’indice, une concentration record.
4. Les rendements sont toujours principalement portés par les bénéfices
Bien que l’expansion des valorisations ait joué un rôle important au cours des premières étapes de la reprise, la croissance des bénéfices est progressivement devenue le principal moteur de ce marché haussier. La composition des rendements illustre ce changement. Depuis son creux d’octobre 2022, l’indice S&P 500 a plus que doublé, environ 70 % de cette progression étant attribuable à la hausse des bénéfices et les 30 % restants à l’expansion des valorisations. Au Canada, la contribution a été mieux répartie, environ la moitié de la progression de l’indice TSX étant attribuable à la croissance des bénéfices et l’autre moitié, à l’expansion des valorisations.
Plus important encore, l’équilibre a évolué au fil du temps. L’expansion des valorisations a contribué aux rendements au cours des premières étapes de la remontée, mais la croissance des bénéfices a pris le relais cette année, alors que les valorisations ont reculé et que les bénéfices sont en voie d’enregistrer leur plus forte croissance en plus de 40 ans, en dehors des périodes de reprise qui ont suivi les récessions.
La forte croissance des bénéfices contribue également à expliquer la concentration des meneurs du marché. En ce qui concerne la période de publication des résultats du troisième trimestre, les analystes s’attendent à un autre nouveau trimestre de très bons résultats, les sociétés liées aux secteurs des technologies et des semi-conducteurs contribuant une fois de plus à une part importante de la croissance globale des bénéfices, même si les contributions d’autres segments du marché augmentent.
Le principal point à retenir est que même si les valorisations ont contribué au lancement de ce marché haussier, les bénéfices l’ont pérennisé. L’histoire montre que les marchés haussiers portés par la croissance des bénéfices ont tendance à être plus durables que ceux qui dépendent principalement de la volonté des investisseurs à payer des prix toujours plus élevés pour le même flux de revenus.
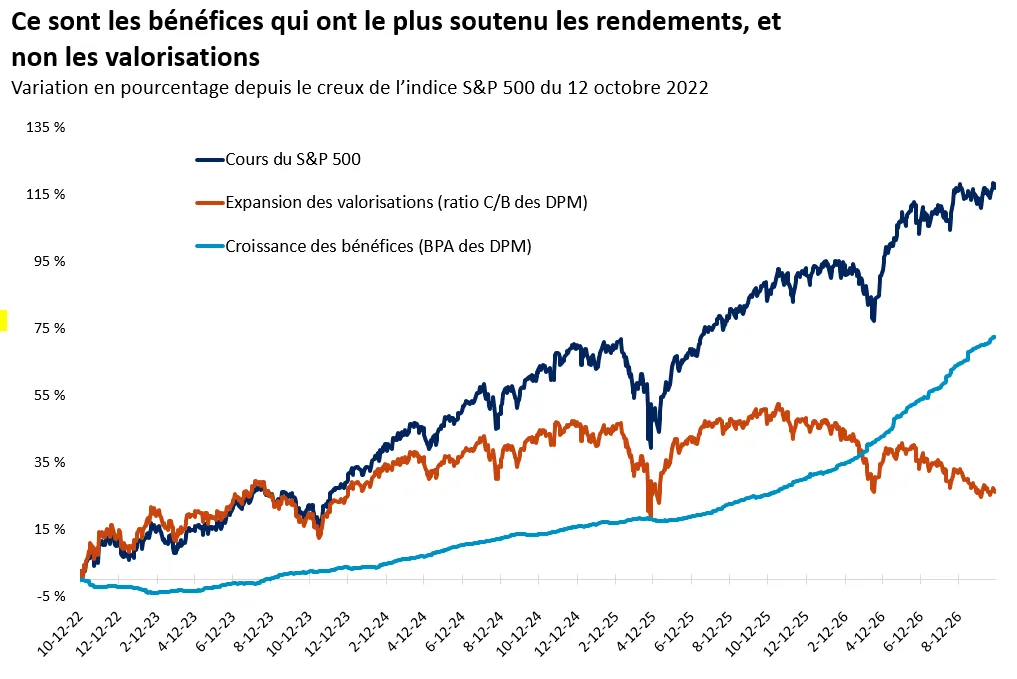
Le graphique montre les rendements de l’indice S&P 500 depuis octobre 2022, ainsi que la croissance des bénéfices et des valorisations. Les bénéfices sont à l’origine de la majeure partie des gains du marché.
Le graphique montre les rendements de l’indice S&P 500 depuis octobre 2022, ainsi que la croissance des bénéfices et des valorisations. Les bénéfices sont à l’origine de la majeure partie des gains du marché.
Le prochain chapitre
Les investisseurs ont passé la majeure partie de ce marché haussier à attendre un meilleur point d’entrée. Alors que les rendements du marché monétaire augmentaient, les soldes en espèces sont demeurés élevés et de nombreux investisseurs sont restés sur la touche malgré la hausse des cours boursiers. La participation s’est améliorée au cours des deux dernières années, mais sans l’euphorie qui accompagne souvent les sommets importants du marché.
La Fed et la BdC devraient jouer un rôle de premier plan au cours du prochain chapitre. Historiquement, les marchés haussiers ne meurent pas de vieillesse. Ils prennent généralement fin lorsque les banques centrales resserrent énergiquement leur politique monétaire ou que l’économie entre en récession. Bien qu’aucun indicateur à lui seul ne permette de répondre à toutes les questions, nous surveillons de près les écarts de taux, l’envergure du marché, l’évolution des meneurs et la confiance des investisseurs, pour y détecter d’éventuels signes d’une augmentation des risques.
Malgré tout, la probabilité d’une correction pourrait augmenter. Il est peu probable que la croissance des bénéfices maintienne son rythme actuel, et le marché s’apprête à terminer une année complète sans repli de 10 %, alors que de telles corrections se sont produites régulièrement par le passé. Les investisseurs doivent avoir des attentes réalistes en matière de rendements et de volatilité. Un marché plus sain profiterait, à terme, d’une participation plus large au-delà des meneurs actuels. La gestion du risque de concentration, notamment au sein des placements liés à l’IA, peut devenir de plus en plus importante à mesure que ce cycle arrive à maturité.
À notre avis, la croissance de l’économie, la hausse des bénéfices des sociétés et la possible volonté des banques centrales de freiner légèrement la croissance plutôt que de l’enrayer totalement donnent à penser que ce marché haussier a encore de beaux jours devant lui. Il n’est pas nécessaire que les bénéfices continuent de croître au rythme exceptionnel que l’on observe actuellement pour que les actions progressent. La croissance soutenue des bénéfices, conjuguée à des valorisations stables ou qui augmentent modérément si l’inflation et les pressions liées aux taux d’intérêt s’atténuent, pourrait favoriser de nouveaux gains. Si c’est le cas, nous pourrions très bien célébrer un autre anniversaire l’an prochain.
Angelo Kourkafas, CFA
Stratège mondial principal en placement
Sources de toutes les données citées dans le commentaire : Bloomberg et FactSet.
Récapitulatif hebdomadaire des semaines précédentes
10/2: Le marché haussier actuel dure depuis quatre ans : en quoi est-il différent?
9/25: S’adapter à un contexte de taux d’intérêt plus élevés
9/18: Première hausse de taux de la Fed en trois ans : ce qu’elle signifie pour les investisseurs
9/11: Le pétrole a soulevé la question, l’IPC a donné la réponse
9/4: Trois données que la Fed surveille probablement en vue de la réunion de septembre du FOMC
8/28: L’horizon s’éclaircit pour le mois de septembre
8/21: Une semaine en montagnes russes pour les taux : distinguer les occasions des risques
Renseignements importants :
Le résumé hebdomadaire des marchés est publié chaque vendredi, après la fermeture des marchés.
Ces renseignements sont donnés uniquement à titre informatif et ne doivent pas être interprétés comme un conseil en placement spécifique. Les investisseurs sont invités à prendre des décisions de placement fondées sur leurs objectifs de placement et leur situation financière spécifiques. Même si, à notre connaissance, les renseignements contenus aux présentes sont exacts, ils ne sont pas garantis et peuvent être modifiés sans préavis.
Les investisseurs devraient comprendre les risques liés aux placements, notamment le risque de taux d’intérêt, le risque de crédit et le risque de marché. La valeur des placements fluctue et les investisseurs peuvent perdre une partie ou la totalité de leur capital.
Le rendement passé n’est pas garant du rendement futur.
Les indices boursiers ne sont pas gérés et il est impossible d’y investir directement. Ils ne visent pas à rendre compte du rendement d’un placement réel.
La diversification n’offre aucune garantie de profit ni aucune protection contre les pertes.
L’investissement systématique n’offre aucune garantie de profit ni aucune protection contre les pertes. Les investisseurs doivent tenir compte de leur volonté de continuer à investir lorsque les cours boursiers sont à la baisse.
Les dividendes peuvent être majorés, réduits ou éliminés à tout moment et sans préavis.
Certains risques sont spécifiques aux placements internationaux, notamment ceux qui ont trait aux fluctuations de change ainsi qu’aux événements politiques et économiques étrangers.