Trois données que la Fed surveille probablement en vue de la réunion de septembre du FOMC
Principaux points à retenir :
- Les investisseurs vont surveiller de près la décision sur les taux d’intérêt que prendra la Réserve fédérale (Fed) le 16 septembre. Au Canada, la Banque du Canada (BdC) prendra sa prochaine décision sur les taux le 28 octobre. Selon nous, les deux banques centrales vont probablement tenir compte de plusieurs données, notamment celles sur le marché de l’emploi, l’inflation selon l’IPC et les prévisions d’inflation.
- Le marché américain de l’emploi demeure vigoureux, mais les pressions salariales continuent de diminuer. En août, 162 000 emplois ont été créés, ce qui est nettement supérieur aux attentes, tandis que la croissance des salaires a ralenti pour s’établir à 3,1 %, ce qui laisse entendre que la demande de main-d’œuvre demeure solide, mais qu’il n’y a aucun signe d’inflation des salaires.
- Les prochains rapports sur l’inflation pourraient jouer un rôle crucial pour la Fed et la BdC. L’inflation est demeurée stable au cours des deux derniers mois et des données favorables pourraient justifier le maintien des taux inchangés, tandis qu’une réaccélération des pressions sur les prix pourrait accroître la probabilité d’une hausse des taux.
- Les attentes d’inflation à long terme demeurent stables, malgré l’inflation actuellement élevée. Les mesures fondées sur le marché, comme les taux d’inflation neutres et les prévisions d’inflation, demeurent juste au-dessus de 2 %, ce qui laisse supposer que les investisseurs s’attendent à ce que l’inflation ralentisse au fil du temps et non à ce qu’elle s’établisse à des niveaux élevés.
Introduction
La prochaine décision de la Fed concernant les taux d’intérêt et la conférence de presse qui s’en suit auront lieu le mercredi 16 septembre. Pour les marchés, cette réunion de la Fed est particulièrement importante, car les investisseurs estiment qu’il est réellement possible que la banque centrale décide de relever les taux d’intérêt; il s’agirait alors de la première hausse de taux depuis juillet 2023. En fait, la probabilité d’une hausse de taux est maintenant d’environ 60 %, selon l’outil FedWatch de CME.
Au Canada, la Banque du Canada (BdC) s’est déjà réunie le 2 septembre et a maintenu les taux inchangés pour la septième réunion consécutive. Toutefois, le gouverneur de la BdC, M. Macklem, a indiqué que la BdC est prête et disposée à relever les taux si l’inflation ne ralentit pas davantage. La prochaine réunion de la BdC aura lieu le mercredi 28 octobre.
Quels sont les facteurs que la Fed et la BdC surveillent probablement pour prendre leurs prochaines décisions? Voici ces trois principaux facteurs :
1. Le marché de l’emploi et la croissance des salaires aux États-Unis
La Fed a un double mandat : favoriser le plein emploi et assurer la stabilité des prix. Le premier volet de ce mandat concerne le marché de l’emploi et, plus précisément, le maintien d’un taux de chômage bas sans provoquer d’inflation. Pour ce faire, la Fed utilise un certain nombre d’indicateurs relatifs à l’emploi, mais l’un des plus importants d’entre eux est peut-être le rapport mensuel sur les emplois non agricoles.
Le rapport d’août sur les emplois non agricoles : Vendredi, le rapport sur les emplois non agricoles aux États-Unis a fait état d’une bonne reprise du marché de l’emploi au mois d’août. Au total, 162 000 emplois ont été créés, ce qui est nettement supérieur aux 55 000 prévus et également supérieur 21 000 emplois créés le mois dernier selon les données révisées. Les emplois créés l’ont été dans un large éventail de secteurs, dont les loisirs et l’hôtellerie, le gouvernement, et l’éducation et la santé. Des emplois ont été créés dans la plupart des 14 secteurs, à l’exception des services financiers et de l’information (secteur qui comprend les télécommunications, les médias, les données et les services Internet).
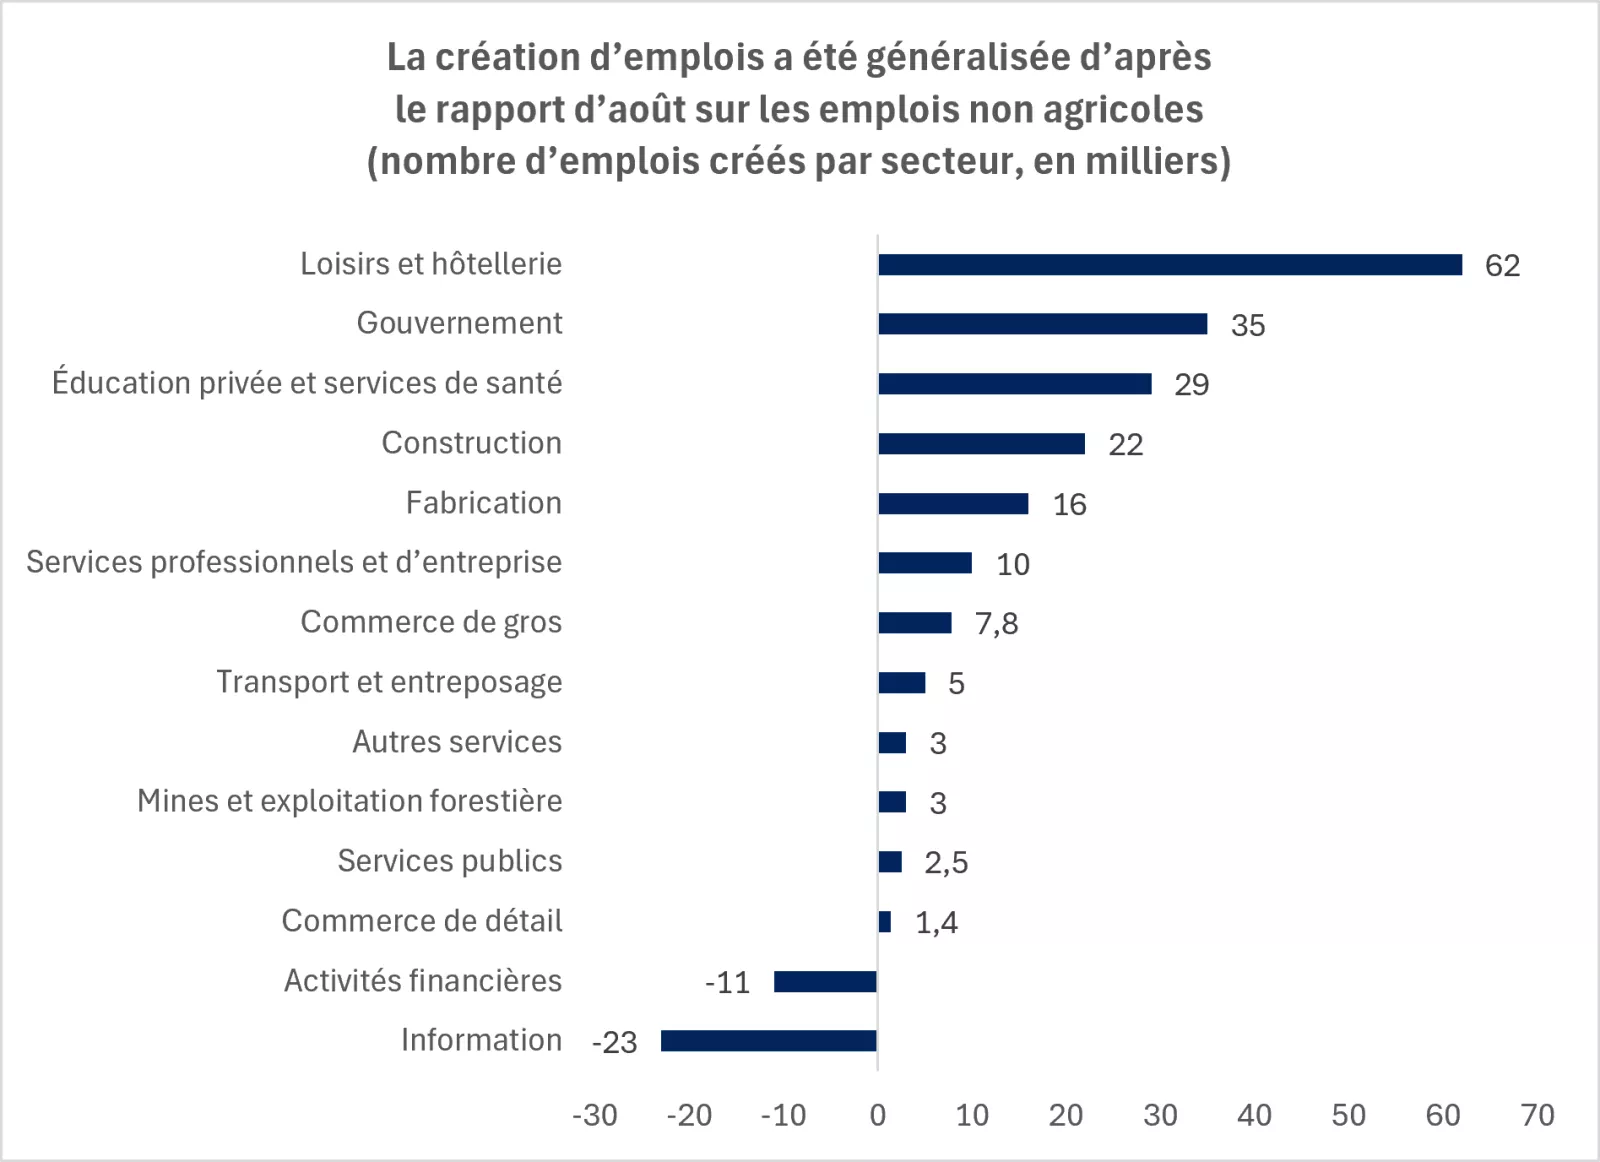
Le graphique montre que la création d’emplois a été généralisée d’après le rapport d’août sur les emplois non agricoles aux États-Unis.
Le graphique montre que la création d’emplois a été généralisée d’après le rapport d’août sur les emplois non agricoles aux États-Unis.
Le taux de chômage est demeuré stable à 4,1 %, soit bien en deçà du taux de chômage moyen à long terme aux États-Unis, qui est d’environ 5,5 %. Pourtant, le taux de participation de la population active a augmenté, passant de 61,4 % à 61,6 %, ce qui laisse entendre que, malgré l’arrivée de nouveaux travailleurs sur le marché de l’emploi, la demande et l’offre de main-d’œuvre demeurent à peu près équilibrées, ce qui maintient le taux de chômage à un niveau stable.
Au Canada, le rapport sur l’emploi pour le mois d’août a fait état d’une situation moins solide. Le nombre d’emplois a baissé de 41 700 au total, alors que l’on s’attendait à ce que 15 000 emplois soient créés, ce qui est bien inférieur aux 75 000 emplois créés le mois dernier. Toutefois, comme aux États-Unis, le taux de chômage est demeuré stable à 6,4 % au Canada.
Inflation des salaires? La croissance des salaires est l’un des principaux éléments du rapport sur l’emploi que la Fed et la BdC surveillent. Si le marché de l’emploi était tendu, cela pourrait se traduire par une hausse des salaires, car les employeurs doivent augmenter les salaires pour demeurer concurrentiels. Cette hausse des salaires pourrait entraîner une hausse des prix et une inflation prix-salaires.
Toutefois, nous n’avons pas observé cette inflation des salaires, ni sur le marché américain de l’emploi, ni sur le marché canadien. Aux États-Unis, le rapport d’août sur l’emploi indique que les salaires ont augmenté de 3,1 % sur 12 mois, ce qui est conforme aux prévisions et inférieur au rythme du mois dernier (3,2 %). La croissance des salaires se situe en moyenne à environ 3,5 % cette année et celle enregistrée en août a été la plus faible depuis 2021.
De même, au Canada, les salaires ont augmenté de 2,9 % en août, ce qui est supérieur aux prévisions (2,0 %) et légèrement inférieur au mois dernier (3,0 %).
Il est à noter que les gains salariaux des deux économies ont surpassé l’inflation globale pendant la majeure partie des trois dernières années, ce qui signifie que les salaires réels des consommateurs sont positifs. Cette situation a changé au cours des derniers mois, car l’inflation selon l’IPC a été élevée, tandis que la progression des salaires a été plus faible. Toutefois, si nous nous attendons à ce que les taux d’inflation reviennent progressivement vers les 2,0 %, la croissance des salaires réels des consommateurs devrait également être positive.
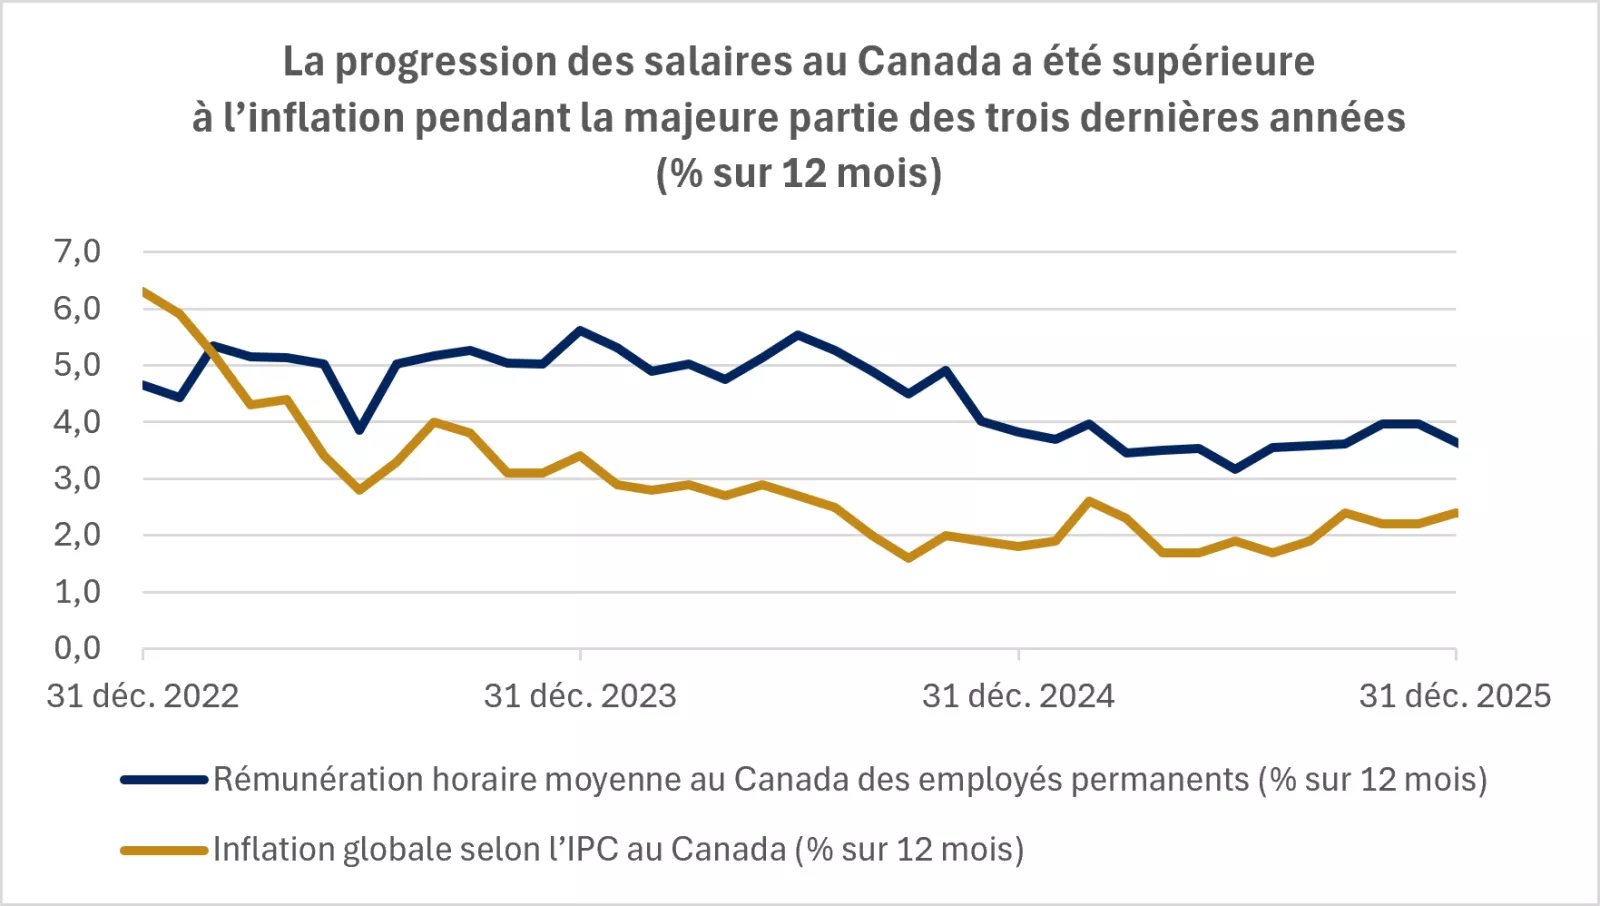
Le graphique montre que la progression des salaires au Canada a été supérieure à l’inflation pendant la majeure partie des trois dernières années.
Le graphique montre que la progression des salaires au Canada a été supérieure à l’inflation pendant la majeure partie des trois dernières années.
2. La prochaine publication de l’inflation selon l’IPC demeure cruciale
Le deuxième point de données, et peut-être le plus important, que la Fed et la BdC surveilleront probablement est l’inflation.
L’inflation selon l’indice des prix à la consommation (IPC) est restée obstinément élevée, mais a été accentuée par l’incertitude entourant les prix du pétrole, la situation du commerce et les tarifs douaniers. Toutefois, les investisseurs n’ont pas observé de réaccélération de l’inflation au cours des derniers mois, ce qui peut être considéré comme une lueur d’espoir.
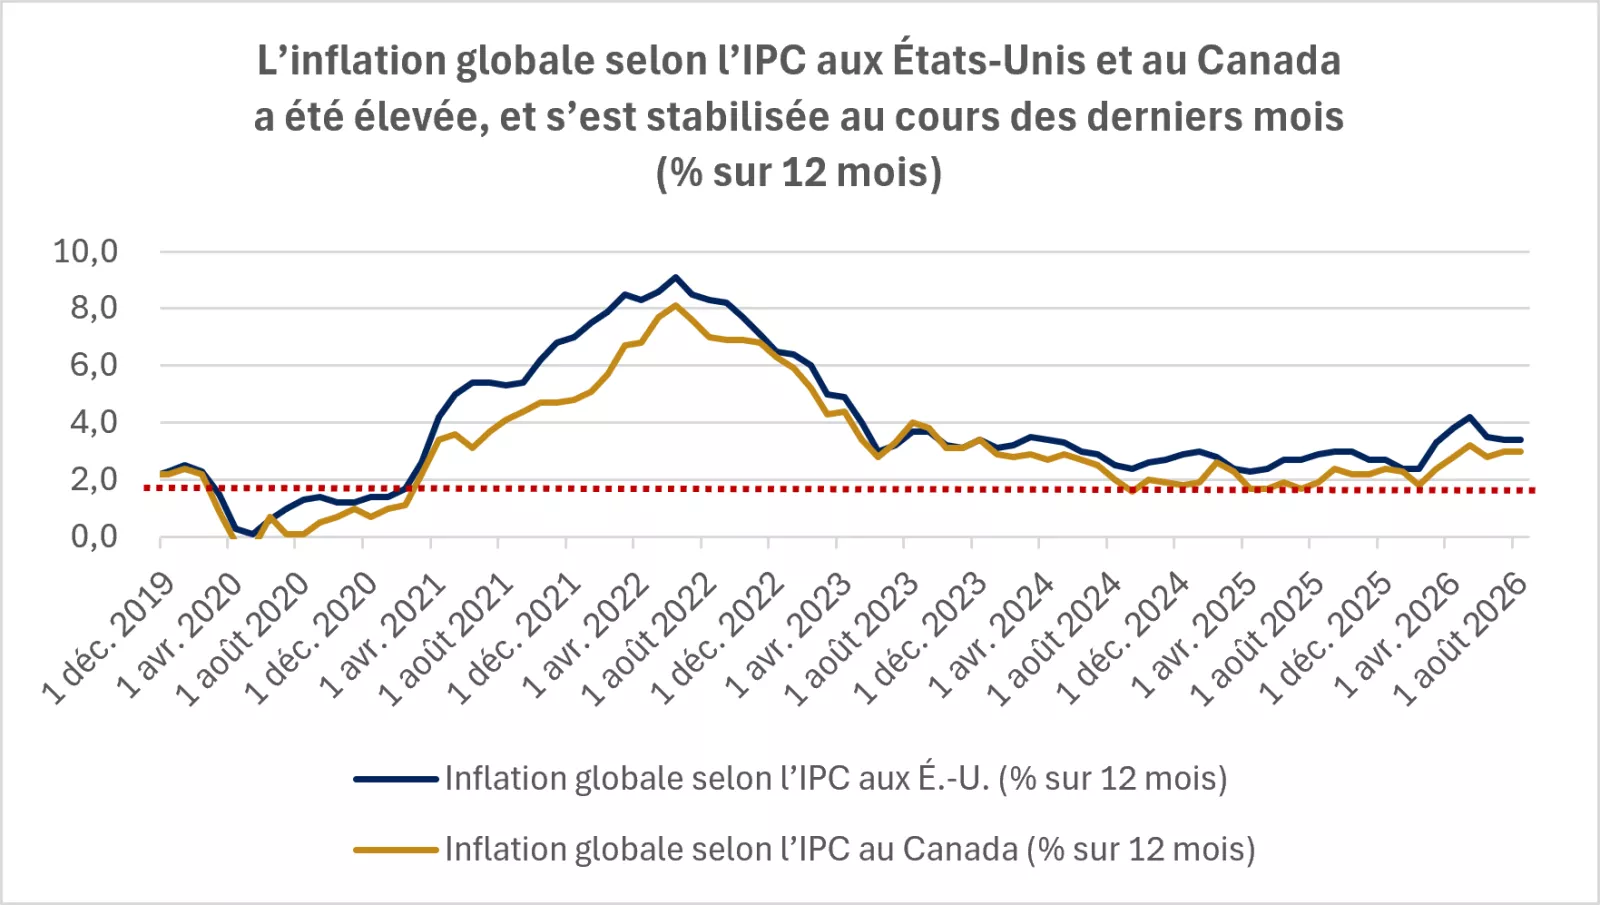
Le graphique montre que l’inflation globale selon l’IPC aux États-Unis et au Canada a été élevée, et s’est stabilisée au cours des derniers mois.
Le graphique montre que l’inflation globale selon l’IPC aux États-Unis et au Canada a été élevée, et s’est stabilisée au cours des derniers mois.
Selon nous, les prochaines données sur l’inflation seront décisives : Les tendances inflationnistes étant suivies de près, les investisseurs et les banques centrales surveilleront attentivement les prochaines publications de données sur l’inflation selon l’IPC pour août. Ces données devraient contribuer à déterminer si la récente stabilité de l’inflation était une anomalie ou le début d’une tendance.
Aux États-Unis, les données sur l’inflation selon l’IPC seront publiées le vendredi 11 septembre. On s’attend à ce que l’inflation globale selon l’IPC demeure stable à 3,4 % sur 12 mois. Toutefois, l’inflation de base selon l’IPC devrait diminuer et passer de 2,5 % à 2,4 % sur 12 mois.
Au Canada, les prochaines données sur l’inflation selon l’IPC seront publiées le lundi 14 septembre. Selon les prévisions actuelles, l’inflation globale, qui était de 3,0 % le mois dernier, pourrait augmenter, et l’inflation de base pourrait aussi légèrement augmenter par rapport au mois dernier (2,0 %), en raison de l’inflation persistante des services, du logement et des loyers.
Nous savons également que les prix du pétrole ont augmenté vers la fin d’août, mais les moyennes pour le mois sont demeurées relativement stables, le prix du pétrole brut WTI étant passé d’environ 79 $ le baril en moyenne en juillet à environ 82 $ en août.
3. Attentes d’inflation à long terme
Troisièmement, les banques centrales surveillent probablement les attentes d’inflation. La Fed et la BdC veulent que les attentes d’inflation demeurent stables, car celles-ci peuvent créer un cercle vertueux : si les ménages et les sociétés estiment que l’inflation reviendra à environ 2,0 %, leurs comportements et leurs modèles de tarification pourraient tenir compte de ce point de vue. De même, s’ils pensent que l’inflation va augmenter pour atteindre 4 % ou 5 %, ils peuvent en tenir compte.
Les banques centrales disposent d’un certain nombre d’outils pour surveiller les attentes d’inflation. Aux États-Unis, il s’agit notamment de mesures fondées sur des sondages (comme l’enquête menée par la Fed de Philadelphie auprès des prévisionnistes professionnels), de mesures des ménages (comme l’enquête sur la confiance des consommateurs de l’Université du Michigan) et de mesures fondées sur le marché, notamment les taux neutres à 5 ans et à 10 ans, ainsi que le taux prévisionnel d’inflation à cinq ans de la Fed.
Les indicateurs axés sur le marché sont peut-être les plus objectifs et les plus faciles à surveiller, car ils sont à jour, concernent des capitaux et des investisseurs réels, et sont axés sur le long terme.
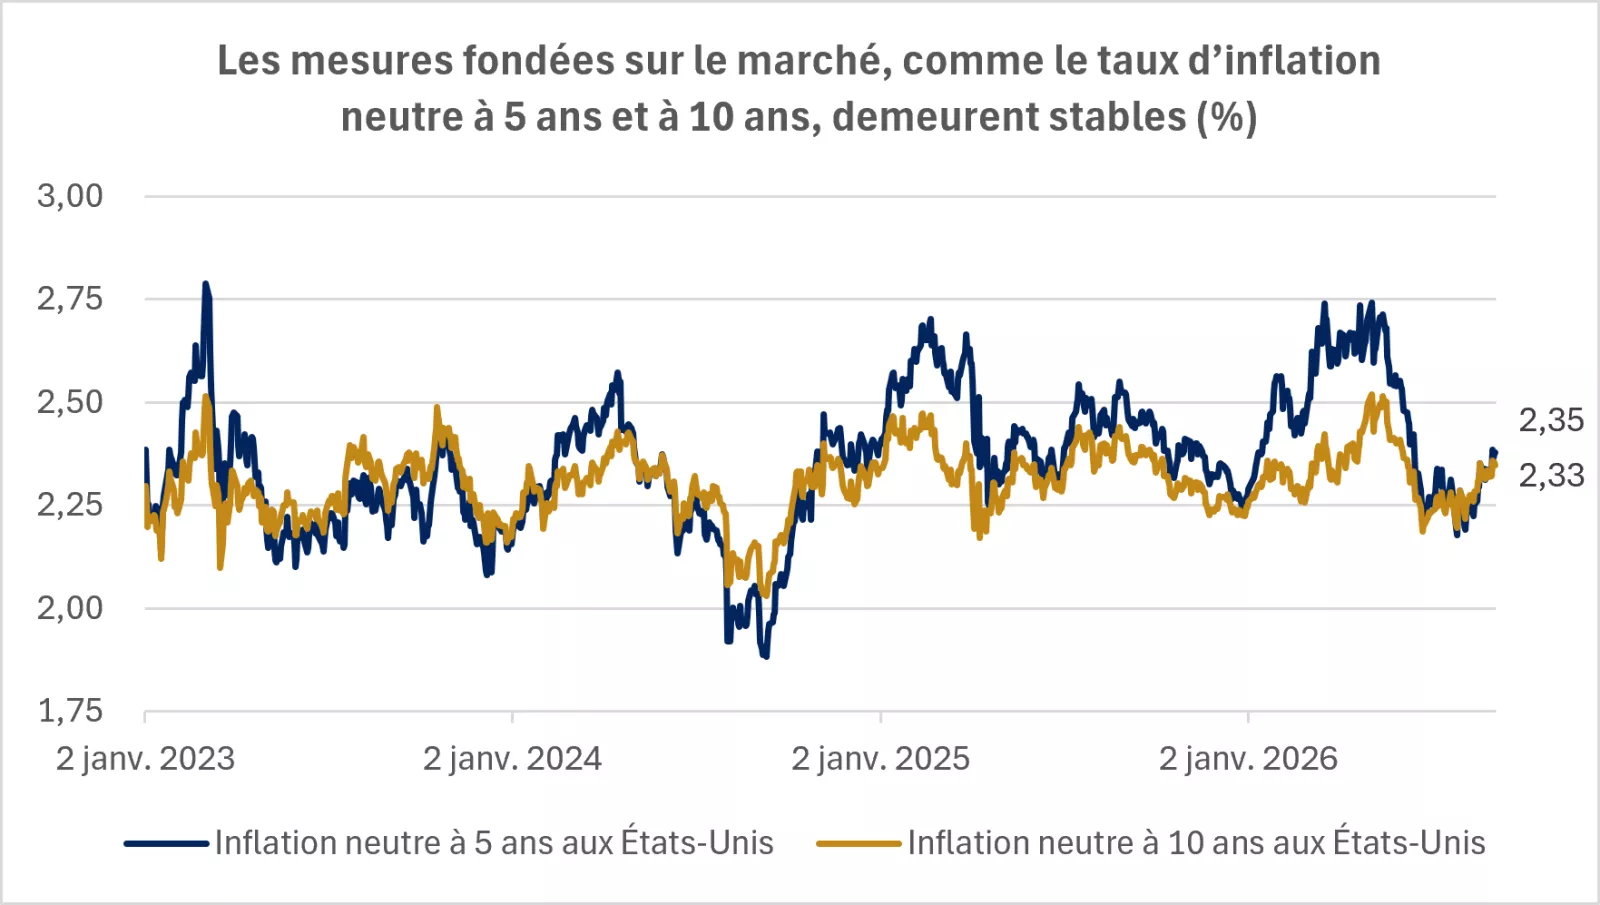
Le graphique montre que les mesures fondées sur le marché, comme le taux d’inflation neutre à 5 ans et à 10 ans, demeurent stables.
Le graphique montre que les mesures fondées sur le marché, comme le taux d’inflation neutre à 5 ans et à 10 ans, demeurent stables.
Dans l’ensemble, ces attentes d’inflation fondées sur le marché demeurent relativement stables et n’ont pas montré de signes d’une réaccélération importante, bien que l’inflation soit supérieure à la cible. Des mesures comme les taux d’inflation neutres selon les TIPS à 10 ans et les attentes d’inflation à long terme demeurent entre 2 % et 2,5 %, ce qui donne à penser que les investisseurs s’attendent à ce que l’inflation ralentisse au fil du temps et non à ce qu’elle demeure aux niveaux actuels. Cette situation devrait être encourageante pour la Fed et la BdC, car des attentes stables peuvent contribuer à éviter que les chocs inflationnistes temporaires deviennent plus persistants.
Que signifient les décisions de la Fed et de la BdC pour les portefeuilles?
Nous nous attendons à ce que la Fed et la Banque du Canada aient à prendre des décisions difficiles lors de leurs prochaines réunions quant au caractère opportun d’une hausse ou d’un maintien des taux d’intérêt. Elles devront probablement mettre en balance les taux d’inflation élevés d’une part et les récentes tendances potentiellement meilleures de l’inflation et aux attentes d’inflation stables d’autre part.
Pour les investisseurs, toutefois, nous savons que, pour bien se protéger contre la hausse de l’inflation, il faut investir dans des actifs capables de surpasser les taux d’inflation au fil du temps. À notre avis, un portefeuille diversifié entre les capitalisations boursières, les régions et les secteurs peut préparer les investisseurs à des taux de rendement positifs après inflation. Nous continuons de privilégier les actions américaines à grande capitalisation, les actions canadiennes à petite et à moyenne capitalisation et les actions des marchés émergents.
De plus, n’oubliez pas que même si les banques centrales décident de relever les taux une ou deux fois, nous ne croyons pas que cela ferait dérailler le scénario plus général. Les économies américaine et canadienne affichent une croissance égale ou supérieure à la tendance, et la croissance des bénéfices des sociétés de l’indice S&P 500 et de l’indice canadien TSX devrait atteindre plus de 25 % cette année. Dans ce contexte, nous croyons que l’économie devrait pouvoir absorber un rajustement de milieu de cycle des taux d’intérêt, surtout si cela contribue à accroître la crédibilité de la banque centrale et fait baisser les attentes d’inflation.
Votre conseiller en investissement peut vous aider à vous assurer que votre portefeuille est conforme à vos objectifs de placement personnels et à votre tolérance au risque, et ce, peu importe les risques d’inflation et de taux d’intérêt.
Mona Mahajan
Stratège en placement
Sources de toutes les données citées dans le commentaire : Bloomberg.
Mona Mahajan
Mona Mahajan est responsable de l’élaboration et de la communication des perspectives macroéconomiques et des marchés financiers de la société. Son expérience comprend l’analyse des actions et des titres à revenu fixe, la stratégie de placement mondiale et la gestion de portefeuille.
Elle écrit ou apparaît régulièrement à CNBC, Bloomberg TV, dans le Wall Street Journal et Barron’s.
Mona Mahajan détient une maîtrise en administration des affaires de la Harvard Business School, un baccalauréat en finance de la Wharton School de l’Université de Pennsylvanie ainsi qu’un baccalauréat en informatique de l’École d’ingénierie de la même université.
Récapitulatif hebdomadaire des semaines précédentes
8/28: L’horizon s’éclaircit pour le mois de septembre
8/21: Une semaine en montagnes russes pour les taux : distinguer les occasions des risques
8/14: Le ralentissement de l’inflation justifie l’approche patiente de la Fed
8/7: Les difficultés s’estompent, permettant de nouveaux sommets
7/31: La Fed et les bénéfices des sociétés technologiques demeurent au centre des préoccupations
Renseignements importants :
Le résumé hebdomadaire des marchés est publié chaque vendredi, après la fermeture des marchés.
Ces renseignements sont donnés uniquement à titre informatif et ne doivent pas être interprétés comme un conseil en placement spécifique. Les investisseurs sont invités à prendre des décisions de placement fondées sur leurs objectifs de placement et leur situation financière spécifiques. Même si, à notre connaissance, les renseignements contenus aux présentes sont exacts, ils ne sont pas garantis et peuvent être modifiés sans préavis.
Les investisseurs devraient comprendre les risques liés aux placements, notamment le risque de taux d’intérêt, le risque de crédit et le risque de marché. La valeur des placements fluctue et les investisseurs peuvent perdre une partie ou la totalité de leur capital.
Le rendement passé n’est pas garant du rendement futur.
Les indices boursiers ne sont pas gérés et il est impossible d’y investir directement. Ils ne visent pas à rendre compte du rendement d’un placement réel.
La diversification n’offre aucune garantie de profit ni aucune protection contre les pertes.
L’investissement systématique n’offre aucune garantie de profit ni aucune protection contre les pertes. Les investisseurs doivent tenir compte de leur volonté de continuer à investir lorsque les cours boursiers sont à la baisse.
Les dividendes peuvent être majorés, réduits ou éliminés à tout moment et sans préavis.
Certains risques sont spécifiques aux placements internationaux, notamment ceux qui ont trait aux fluctuations de change ainsi qu’aux événements politiques et économiques étrangers.