S’adapter à un contexte de taux d’intérêt plus élevés
Principaux points à retenir :
- Les taux d’intérêt mondiaux continuent d’augmenter, le délestage des bons du Trésor américains la semaine dernière ayant fait grimper les taux obligataires vers de nouveaux sommets inégalés en 20 ans, tandis que les obligations d’État canadiennes se rapprochent de leur sommet atteint après la pandémie, en 2023.
- Ce délestage est en partie attribuable à l’inflation, car l’impasse au Moyen-Orient accentue les préoccupations à l’égard des prix mondiaux de l’énergie et les craintes quant à la persistance des pressions inflationnistes nationales ne faiblissent pas.
- Toutefois, des signes d’une accélération naissante de la croissance pèsent également sur les obligations de certaines économies, car les ménages continuent de dépenser librement, les investissements dans l’IA sont en plein essor et les bénéfices des sociétés bondissent.
- Les banques centrales cherchent à contrer ces tendances; la récente hausse des taux d’intérêt de la Fed sera en effet probablement suivie d’autres hausses cette année et l’année prochaine, et on s’attend de plus en plus à ce que la Banque du Canada resserre sa politique monétaire.
- La hausse des taux d’intérêt à long terme dans de nombreux marchés pourrait indiquer le passage à des taux d’intérêt mondiaux neutres ou d’équilibre, asseyant un contexte de taux plus élevés pendant une période prolongée.
- Selon nous, les taux d’intérêt plus élevés créent de nouvelles occasions dans l’univers des titres à revenu fixe, mais entraînent également une rotation au niveau des valeurs les plus performantes sur le marché boursier en faveur des actions américaines à grande capitalisation.
Les taux d’intérêt mondiaux continuent de grimper en raison des risques d’inflation, de la forte croissance et d’un positionnement ferme des banques centrales. Ces forces ont fait grimper les taux des bons du Trésor américain vers de nouveaux sommets inégalés depuis plusieurs décennies la semaine dernière, les bons du Trésor américain à 10 ans ayant brièvement atteint 5,20 %, tandis que ceux à 30 ans ont frôlé les 5,5 % à la clôture. Le délestage des obligations d’État canadiennes à 10 ans a été plus modéré, mais les taux ont tout de même brièvement atteint 4 %, ce qui est proche de leur sommet de 2023, après la pandémie.
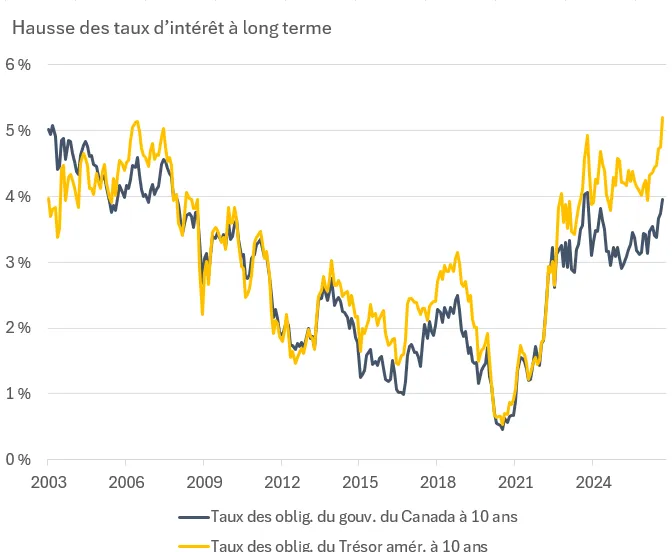
Le graphique montre la forte hausse des taux des obligations d’État à long terme au cours des derniers mois
Le graphique montre la forte hausse des taux des obligations d’État à long terme au cours des derniers mois
Les marchés boursiers ont fait preuve d’une résilience impressionnante face à cette flambée. Toutefois, en y regardant de plus près, les taux plus élevés ont déclenché une autre rotation au niveau des valeurs les plus performantes, les actions américaines à grande capitalisation, en particulier celles du secteur des technologies, ayant surpassé les actions des petites sociétés.
Examinons de plus près les forces macroéconomiques qui sous-tendent ces changements et ce qu’elles pourraient signifier pour votre portefeuille.
L’inflation, un obstacle difficile à surmonter
Les risques d’inflation continuent de freiner les marchés obligataires.
Cette sensibilité s’est manifestée en temps réel la semaine dernière avec l’enchaînement de manchettes contradictoires sur la situation au Moyen-Orient. Les discours belliqueux des États-Unis et de l’Iran à la réunion de l’ONU ont fait grimper les prix du pétrole brut et déclenché un douloureux délestage sur les marchés obligataires. Des nouvelles plus favorables concernant la potentielle réouverture progressive du détroit d’Ormuz ont contribué à effacer une partie de ces pertes, mais le bon du Trésor américain à 10 ans a tout de même terminé la semaine en hausse de 20 points de base (0,2 %), tandis que son équivalent canadien a pris 10 points de base (0,1 %). Les obligations devraient demeurer sensibles à la situation géopolitique jusqu’à ce qu’une solution diplomatique définitive soit apportée à ce conflit.
Toutefois, les prix du pétrole ne sont pas le seul facteur qui alimente les craintes inflationnistes. Aux États-Unis, l’inflation selon les dépenses personnelles de consommation (DPC) de base, qui exclut les prix souvent volatils de l’alimentation et de l’énergie, se situe à 3,3 %, soit bien au-dessus de la cible de 2 % de la Fed. Cette situation fait craindre que l’inflation aux États-Unis ne soit plus forte qu’on le pensait.
Selon nous, certaines de ces pressions seront temporaires. La hausse des prix des biens au cours de la dernière année est attribuable à la fois à la hausse des droits de douane, qui devrait avoir un effet ponctuel sur l’inflation, et à une hausse modérée des prix de certains produits électroniques grand public due à la flambée des prix des micropuces à l’échelle mondiale. Par ailleurs, l’inflation des services est accentuée par certains prix imputés, comme ceux des services financiers, qui ont tendance à augmenter lorsque les marchés se redressent. Si l’on exclut ces prix imputés, l’inflation selon les DPC de base s’établit à 3 %.
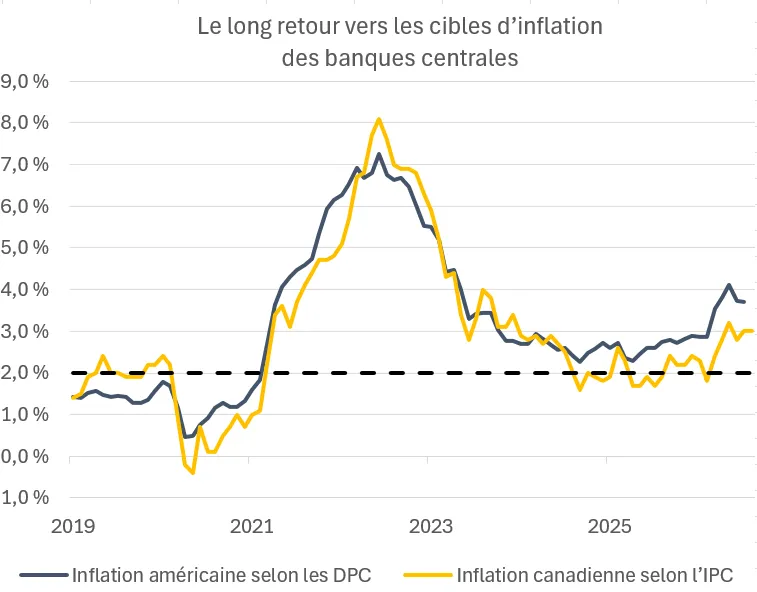
Le graphique montre que l’inflation globale s’est éloignée de la cible aux États-Unis et au Canada
Le graphique montre que l’inflation globale s’est éloignée de la cible aux États-Unis et au Canada
Au Canada, l’inflation de base est maîtrisée pour l’instant, mais la Banque du Canada craint que l’inflation globale élevée se traduise par une augmentation plus généralisée des prix. Dans son discours de la semaine dernière, Tiff Macklem, gouverneur de la Banque du Canada, a prévenu que l’inflation à court terme élevée pourrait devenir plus persistante, même si une croissance faible compensera cet effet en exerçant des pressions désinflationnistes.
Accélération de la croissance
Nous croyons que la forte croissance représente un facteur plus positif du délestage obligataire, du moins dans certains marchés.
Là encore, des signes trahissaient déjà cette dynamique la semaine dernière, car les sondages de l’indice des directeurs d’achats aux États-Unis (et à l’échelle mondiale) avaient révélé une forte hausse de la confiance, ce qui laissait entrevoir une nouvelle accélération de l’activité dans les secteurs de la fabrication et des services (les données de l’indice canadien des directeurs d’achats seront publiées au début d’octobre).
Bien entendu, nous devons faire preuve de prudence et ne pas tirer des conclusions sur la base d’un seul indicateur, surtout l’indice des directeurs d’achats, qui n’est pas toujours fiable, mais il y a eu des signes généraux indiquant une hausse des taux d’activité au cours des derniers mois, en particulier aux États-Unis.
Les dépenses de consommation demeurent soutenues, les ménages profitant de la solidité de leur situation financière pour lisser l’effet de la flambée de l’inflation de cette année. Par ailleurs, les dépenses énergiques dans l’IA entraînent une hausse des investissements, qui devrait persister au cours des prochains trimestres. Enfin, les bénéfices des sociétés explosent, ce qui soutient habituellement les embauches et les dépenses en immobilisations.
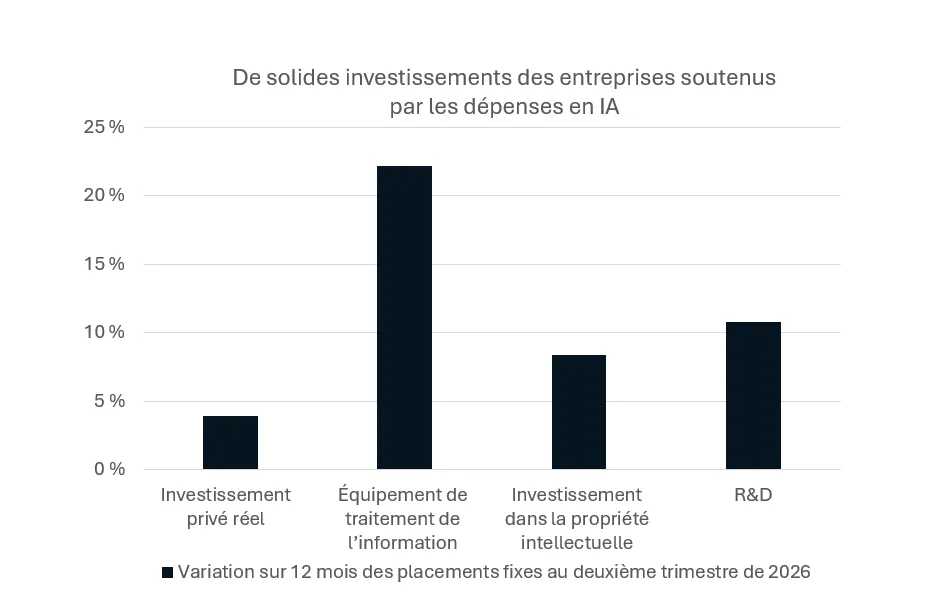
Le graphique montre que l’explosion des dépenses en IA contribue à accroître les investissements aux États-Unis
Le graphique montre que l’explosion des dépenses en IA contribue à accroître les investissements aux États-Unis
Nous constatons déjà que cette dynamique commence à entraîner un resserrement du marché de l’emploi américain, et la Fed sera probablement consciente que la forte croissance pourrait lui compliquer la tâche en matière d’inflation, si elle n’est pas maîtrisée.
Une période prolongée de taux élevés?
Bien entendu, la Fed a déjà commencé à ajuster sa politique monétaire compte tenu de ces facteurs macroéconomiques, en augmentant les taux d’intérêt de 25 points de base (0,25 %) lors de sa réunion de septembre et en laissant entrevoir au moins une autre hausse.
Nous estimons que la Fed a pris ces mesures pour freiner l’économie, ainsi que pour asseoir sa crédibilité dans sa lutte contre l’inflation; la banque centrale cherchant à rajuster sa politique pour contrer une inflation supérieure à la cible et empêcher la surchauffe. Nous pensons que la Fed va poursuivre sur cette voie en augmentant de nouveau les taux cette année, peut-être dès octobre, et une ou deux fois de plus en 2027. La hausse des taux d’intérêt devrait peser sur l’activité, en particulier dans les segments de l’économie sensibles aux taux d’intérêt, comme le logement, mais ne devrait pas enrayer la croissance globale, selon nous.
La Banque du Canada n’a pas encore relevé les taux d’intérêt, mais on s’attend de plus en plus à une hausse. Les prix sur les marchés monétaires à court terme laissent présager au moins une hausse de 25 points de (0,25 %) cette année et plusieurs hausses en 2027, ce qui laissera le taux cible entre 3,25 % et 3,5 % (comparativement à 2,25 % actuellement).
Tiff Macklem a évoqué ainsi le dilemme en matière de politique monétaire auquel la banque centrale est confrontée cette semaine : « nous ne voulons pas relever notre taux et restreindre la croissance si les pressions inflationnistes sont maîtrisées. Mais nous ne voulons pas non plus attendre trop longtemps pour agir si ces pressions deviennent plus persistantes. » La décision semble délicate et, selon nous, il est possible que des hausses de taux soient opérées au Canada, mais nous serions surpris de voir les taux d’intérêt augmenter autant que l’anticipent actuellement les marchés.
Mis à part les décisions monétaires à court terme, les attentes des marchés à l’égard des taux d’intérêt américains à long terme ont augmenté. Selon le cours actuel des bons du Trésor à 10 ans, le taux moyen des fonds fédéraux devrait atteindre 3,8 % au cours de la prochaine décennie, alors qu’ils indiquaient 3 % au début de l’année. Si ces prévisions se concrétisent, il s’agira d’une hausse plus structurelle des taux d’intérêt.
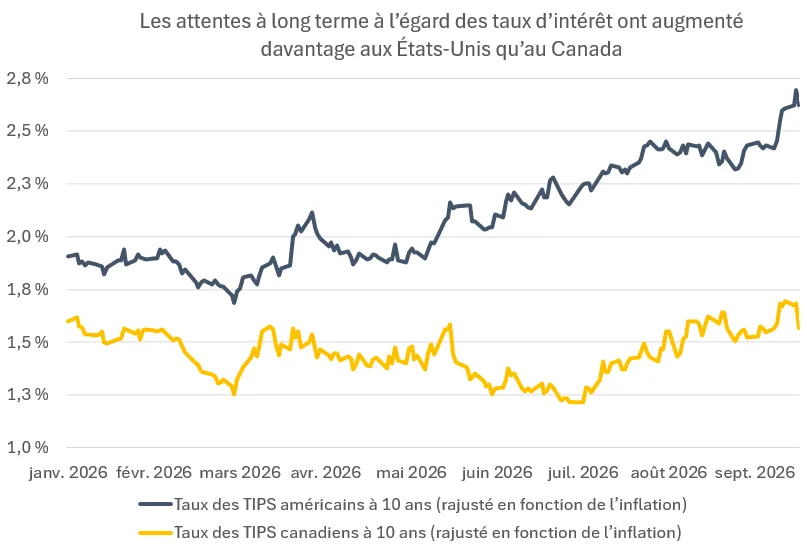
Le graphique montre que les attentes à l’égard des taux d’intérêt réels à long terme ont augmenté aux États-Unis, mais demeurent stables au Canada
Le graphique montre que les attentes à l’égard des taux d’intérêt réels à long terme ont augmenté aux États-Unis, mais demeurent stables au Canada
Ce changement pourrait faire grimper ce que les économistes appellent le taux d’intérêt neutre, ou d’équilibre, dans l’économie américaine, parfois appelé R-star (R*). Ce taux d’intérêt est déterminé par un éventail de forces macroéconomiques et représente le niveau auquel le taux directeur de la Fed ne stimule ni ne freine l’économie.
En toute transparence, nous ne pouvons pas savoir quel est le taux neutre, et tenter de le déterminer est notoirement complexe. Toutefois, nous sommes d’avis qu’il existe des raisons plausibles de penser que les taux neutres pourraient augmenter, notamment les investissements extraordinaires dans l’IA, les espoirs de taux de croissance potentiel plus élevés grâce à cette innovation et les importants déficits gouvernementaux. Tout compte fait, nous ne serions pas surpris d’être entrés dans une période prolongée de taux d’intérêt élevés aux États-Unis, surtout par rapport au contexte de faibles taux observé dans les années 2010.
Il est intéressant de préciser que nous n’avons pas observé de hausse semblable des attentes à l’égard des taux directeurs canadiens à long terme, les forces susceptibles de faire grimper les taux d’intérêt neutres aux États-Unis étant moins présentes au Canada. Si cette divergence se maintient, elle pourrait creuser un écart persistant entre les taux d’intérêt américains et canadiens, ce qui pourrait peser sur le dollar canadien par rapport au dollar américain.
Qu’est-ce que tout cela signifie pour les investisseurs?
Les obligations ont connu une année difficile, et ces difficultés durent depuis la pandémie. De plus, il est possible que l’ajustement des taux ne soit pas terminé, selon nous, et nous pourrions observer davantage de volatilité sur les marchés obligataires.
Toutefois, nous estimons que les obligations peuvent continuer de constituer une partie importante des portefeuilles, car elles procurent un revenu aux investisseurs et un potentiel de diversification en cas de repli du cycle économique. Sur le plan tactique, nous croyons que les taux à court terme offrent des rendements favorables supérieurs aux liquidités, tout en limitant le risque de duration dans les portefeuilles. Par ailleurs, les investisseurs à long terme à la recherche d’un revenu pourraient obtenir de taux de rendement supérieurs à 5 % ou plus sur les obligations du Trésor américain au cours des prochaines décennies, tandis que les titres de créance américains à rendement élevé ou les titres de créance des marchés émergents offrent des taux encore plus élevés, même s’ils comportent un certain risque de crédit. Veillez à évaluer ces occasions en tenant compte du contexte de vos objectifs financiers, de votre tolérance au risque, de vos besoins de liquidité et de votre horizon de placement.
Des taux plus élevés peuvent présenter des risques pour les actions, car les taux d’actualisation augmentent et les conditions financières se resserrent, comme en 2022. Toutefois, même s’il ne serait pas surprenant de voir la volatilité augmenter, nous pensons qu’il faudrait un rajustement plus important de la politique des banques centrales que ce qui est actuellement prévu pour faire dérailler les marchés.
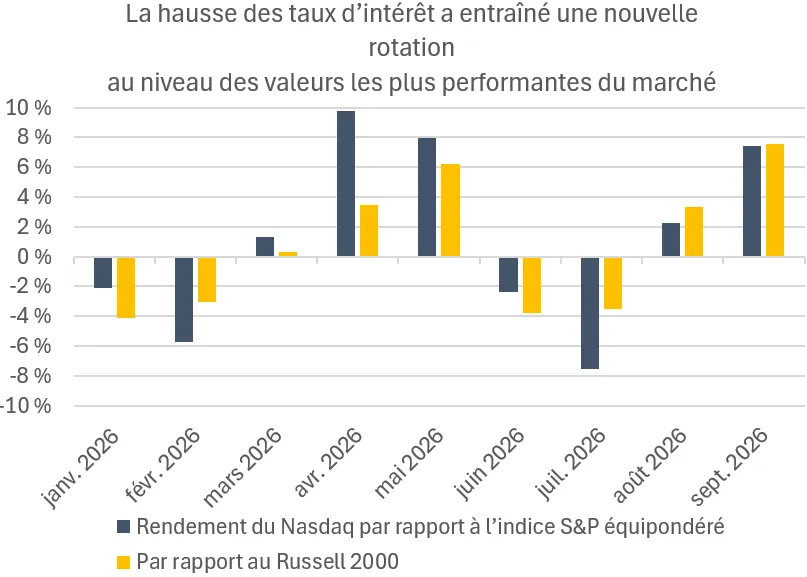
Le graphique montre l’évolution des valeurs les plus performantes du marché cette année, l’indice Nasdaq, axé sur les technologies, ayant inscrit un rendement supérieur au cours des derniers mois
Le graphique montre l’évolution des valeurs les plus performantes du marché cette année, l’indice Nasdaq, axé sur les technologies, ayant inscrit un rendement supérieur au cours des derniers mois
Nous croyons plutôt que les investisseurs doivent réfléchir attentivement à la répartition de l’actif dans un contexte de taux plus élevés. Les actions à grande capitalisation, en particulier celles du secteur des technologies, se sont bien comportées grâce aux très bons bilans et aux solides profils de croissance des sociétés, tandis que les actions à petite capitalisation ont tiré de l’arrière, car les sociétés ont tendance à être plus endettées et plus sensibles aux fluctuations des taux d’intérêt.
Communiquez avec votre conseiller en investissement pour vous assurer que votre portefeuille est diversifié et bien positionné pour des taux d’intérêt plus élevés.
James McCann
Économiste principal, Stratégie de placement
Sources de toutes les données citées dans le commentaire : Bloomberg.
James McCann
Économiste principal
Leader éclairé dans :
- L’incidence des questions économiques sur la vie quotidienne des Américains.
- Les effets des dépenses gouvernementales, des impôts et des changements de réglementation sur nos clients.
- Bâtir des portefeuilles diversifiés pour aider les investisseurs à atteindre leurs objectifs financiers à long terme.
« Le paysage économique et politique ainsi que celui des politiques change radicalement, ce qui rend encore plus difficile pour nos clients de gérer leurs finances personnelles. Dans ce contexte, ce sont nos renseignements approfondis fondés sur la recherche qui peuvent aider les clients à rester sur la bonne voie pour atteindre leurs objectifs financiers. »
James McCann
Économiste principal
Récapitulatif hebdomadaire des semaines précédentes
9/18: Première hausse de taux de la Fed en trois ans : ce qu’elle signifie pour les investisseurs
9/11: Le pétrole a soulevé la question, l’IPC a donné la réponse
9/4: Trois données que la Fed surveille probablement en vue de la réunion de septembre du FOMC
8/28: L’horizon s’éclaircit pour le mois de septembre
8/21: Une semaine en montagnes russes pour les taux : distinguer les occasions des risques
8/14: Le ralentissement de l’inflation justifie l’approche patiente de la Fed
8/7: Les difficultés s’estompent, permettant de nouveaux sommets
Renseignements importants :
Le résumé hebdomadaire des marchés est publié chaque vendredi, après la fermeture des marchés.
Ces renseignements sont donnés uniquement à titre informatif et ne doivent pas être interprétés comme un conseil en placement spécifique. Les investisseurs sont invités à prendre des décisions de placement fondées sur leurs objectifs de placement et leur situation financière spécifiques. Même si, à notre connaissance, les renseignements contenus aux présentes sont exacts, ils ne sont pas garantis et peuvent être modifiés sans préavis.
Les investisseurs devraient comprendre les risques liés aux placements, notamment le risque de taux d’intérêt, le risque de crédit et le risque de marché. La valeur des placements fluctue et les investisseurs peuvent perdre une partie ou la totalité de leur capital.
Le rendement passé n’est pas garant du rendement futur.
Les indices boursiers ne sont pas gérés et il est impossible d’y investir directement. Ils ne visent pas à rendre compte du rendement d’un placement réel.
La diversification n’offre aucune garantie de profit ni aucune protection contre les pertes.
L’investissement systématique n’offre aucune garantie de profit ni aucune protection contre les pertes. Les investisseurs doivent tenir compte de leur volonté de continuer à investir lorsque les cours boursiers sont à la baisse.
Les dividendes peuvent être majorés, réduits ou éliminés à tout moment et sans préavis.
Certains risques sont spécifiques aux placements internationaux, notamment ceux qui ont trait aux fluctuations de change ainsi qu’aux événements politiques et économiques étrangers.