Le pétrole a soulevé la question, l’IPC a donné la réponse
Principaux points à retenir :
- Le prix du pétrole a brièvement atteint les 100 $ le baril, les marchés de l’énergie étant restés sur le qui-vive en raison des tensions non résolues au Moyen-Orient.
- L’IPC de base aux États-Unis en août a augmenté de 0,3 % sur un mois, soit sa plus forte hausse depuis avril, ce qui confirme les craintes d’une propagation des pressions inflationnistes au-delà du secteur de l’énergie.
- Nous pensons que les responsables seront moins enclins à faire abstraction de cette inflation liée à la modification de l’offre, les marchés s’attendant désormais à ce que la Fed relève les taux en septembre avec une probabilité de 90 %. La BdC est confrontée aux mêmes difficultés, qui font également grimper les attentes à l’égard des taux.
- La Fed ne semble pas être autant en retard sur la courbe qu’en 2022, ce qui donne à penser qu’un cycle de resserrement débutant maintenant pourrait être plus limité, selon nous. Au Canada, nous pensons que l’offre excédentaire dans l’économie et le ralentissement du marché de l’emploi pourraient contribuer à contenir l’inflation pour l’instant.
- Les bénéfices élevés des sociétés justifient toujours d’investir dans les actions, même si la hausse des taux obligataires et des prix du pétrole met à l’épreuve la confiance des investisse.
À l’approche de la réunion de la Fed la plus attendue de l’année, qui est également celle ayant suscité le plus de discussions, les prix du pétrole ont brièvement atteint les trois chiffres, le prix du pétrole brut WTI aux États-Unis ayant franchi le cap des 100 $ le baril et le prix du Brent ayant approché des 110 $, avant de reculer vers la fin de la semaine. La flambée des prix du pétrole a soulevé une question : la hausse du prix du pétrole suffirait-elle à inciter la Fed à relever les taux?
D’après les données de vendredi sur l’IPC aux États-Unis, la réponse est oui, selon nous. Des données de base plus élevées que prévu ont révélé que les pressions inflationnistes se sont propagées au-delà du secteur de l’énergie, ce qui justifierait une intervention à court terme, remettant ainsi le scénario de « taux plus élevés pendant plus longtemps » au goût du jour. La Banque du Canada a quant à elle maintenu son taux directeur à 2,25 % le 2 septembre, mais a adopté un ton nettement plus ferme et a annoncé que « les risques à la hausse entourant l’inflation ont augmenté ». La question n’est plus de savoir si la Fed augmentera ses taux la semaine prochaine, mais de savoir s’il s’agit du début d’un cycle de resserrement à plus long terme pour les banques centrales et ce que cela signifie pour les portefeuilles.
L’IPC aux États-Unis en août fait état d’une forte inflation dans un contexte de hausse des prix de l’énergie
Tous les regards étaient tournés vers l’indice des prix à la consommation aux États-Unis, qui était la donnée clé susceptible de faire pencher la balance en faveur d’une hausse des taux en septembre, et, selon nous, c’est exactement ce qu’il s’est passé.
Sur une base annuelle, l’IPC global est demeuré stable à 3,4 %, tandis que l’IPC de base, qui exclut les catégories volatiles que sont les aliments et l’énergie, est passé de 2,5 % à 2,4 %. Ces deux données ont été conformes aux attentes, l’IPC de base représentant la plus faible hausse annuelle depuis 2021. Cependant, c’est là que s’arrêtent les bonnes nouvelles. Les données mensuelles ont déçu : l’IPC de base a augmenté de 0,3 %, sa plus forte hausse mensuelle depuis avril, ce qui montre que la progression vers la cible d’inflation de la Fed a stagné. Ce rythme de 0,3 % est remarquable pour une raison précise : c’est le seuil que le gouverneur Christopher Waller a récemment mentionné comme celui qui le ferait soutenir une hausse des taux, ainsi que le point de bascule pour les attentes de nombreux participants au marché.
Les composantes sous-jacentes disent la même chose. Les prix des biens de base ont augmenté de 0,1 % seulement, mais l’inflation des services de base s’est accélérée, en raison de la hausse des prix des forfaits de téléphonie sans fil, de la hausse des tarifs aériens, et de l’augmentation des frais d’hébergement et du coût de l’éducation. On commence également à constater l’effet économique du déploiement de l’IA, les prix des logiciels et des accessoires informatiques augmentant à un rythme record. Les coûts des soins médicaux et de l’assurance automobile ont baissé, compensant en partie cette augmentation.
Considérées isolément, les données d’août ne sont pas trop alarmantes. Toutefois, conjuguées à la nouvelle hausse des prix de l’énergie, elles laissent entendre que les pressions inflationnistes pourraient encore s’intensifier. Le prix de détail moyen du carburant diesel a atteint un sommet record la semaine dernière, et cette hausse pourrait gagner d’autres composantes, car la demande des consommateurs demeure élevée et les entreprises commencent à répercuter la hausse des coûts sur leurs clients.
La BdC a signalé un risque similaire dans son communiqué de septembre, avertissant que les prix du pétrole et les marges des raffineries resteront élevés longtemps, plus les risques de transmission aux prix d’autres biens et services seront grands. Les nouveaux tarifs douaniers américains et contre-mesures tarifaires canadiennes constituent un nouveau rebondissement, la BdC estimant qu’ils pourraient également faire grimper les prix à la consommation au fil du temps.
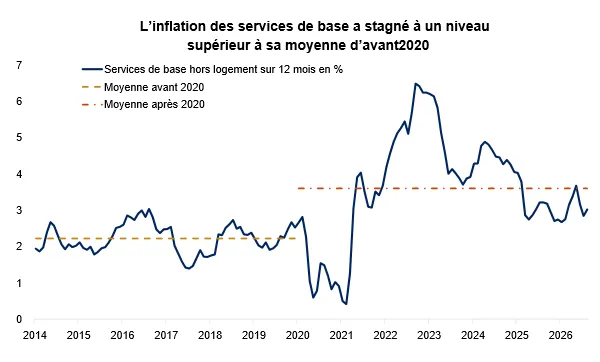
Ce graphique montre que l’inflation des services de base hors logement aux États-Unis a stagné à un niveau supérieur à sa moyenne d’avant 2020 avec une hausse annuelle d’environ 2,2 %.
Ce graphique montre que l’inflation des services de base hors logement aux États-Unis a stagné à un niveau supérieur à sa moyenne d’avant 2020 avec une hausse annuelle d’environ 2,2 %.
La Fed n’aura bientôt plus aucune raison d’attendre
Lorsque de la réunion de la Fed cette semaine, les responsables devront mettre en balance la vigueur du marché de l’emploi et la persistance de l’inflation à un niveau élevé. En ce qui concerne l’emploi, la situation est favorable : le rapport d’août sur l’emploi a révélé un marché du travail en situation de plein emploi, comme l’a récemment indiqué le président de la Fed, Kevin Warsh. Le taux de chômage se situe à 4,1 %, les emplois créés ont été généralisés et la croissance des salaires de 3,1 % n’est pas inflationniste une fois l’augmentation de la productivité prise en compte. Ce volet du mandat de la Fed semble largement réalisé.
Le volet de l’inflation pose plus de difficultés. L’inflation dépasse maintenant la cible de 2 % de la Fed depuis plus de cinq ans, et les chocs à répétition, liés aux chaînes d’approvisionnement, aux tarifs douaniers et à l’énergie, n’aident pas. Les hausses de taux ne résoudront pas le problème de la hausse des prix du pétrole, mais les responsables pourraient être de moins en moins enclins à passer outre les pressions inflationnistes liées à l’offre après des années d’inflation supérieure à la cible.
En outre, aux niveaux actuels, les taux d’intérêt ne semblent pas restreindre l’économie en dehors du marché de l’habitation. Pour la suite, les prix élevés du pétrole représentent effectivement une taxe pour les consommateurs, ce qui pourrait peser sur les dépenses discrétionnaires et l’ensemble de l’activité. L’économie reste tout de même bien protégée. Le marché de l’emploi est toujours favorable aux consommateurs, les mises à pied demeurant faibles, comme en témoignent les données à jour sur les demandes de prestations d’assurance-chômage, tandis que des changements structurels au sein de l’économie américaine ont réduit sa sensibilité aux chocs liés aux prix du pétrole par rapport aux décennies précédentes. Le développement en cours des infrastructures d’IA contribue également à soutenir la croissance et les investissements des entreprises.
Autrement dit, la Fed pourrait ne plus vouloir attendre davantage et les cours du marché commencent à en tenir compte, la probabilité d’une hausse de taux en septembre atteignant 90 %. La Fed n’est pas la seule dans ce cas : la BCE a déjà relevé son taux directeur d’un quart de point, et d’autres banques centrales, y compris la BdC, adoptent également une position plus ferme.
Le 2 septembre, Tiff Macklem, gouverneur de la Banque du Canada, a maintenu le taux directeur à la limite inférieure de la fourchette neutre estimée de 2,25 % à 3,25 % et a souligné que l’économie continue d’être en situation d’« offre excédentaire », ce qui, selon lui, devrait contribuer à contenir l’inflation pour l’instant. Toutefois, il a également déclaré que la Banque était « prêt[e] à ajuster la politique monétaire selon les besoins ». Depuis la publication de l’IPC aux États-Unis, le marché anticipe au moins quatre hausses pour la BdC, ce qui nous semble exagéré, mais ces prévisions indiquent bel et bien l’orientation de la politique monétaire.
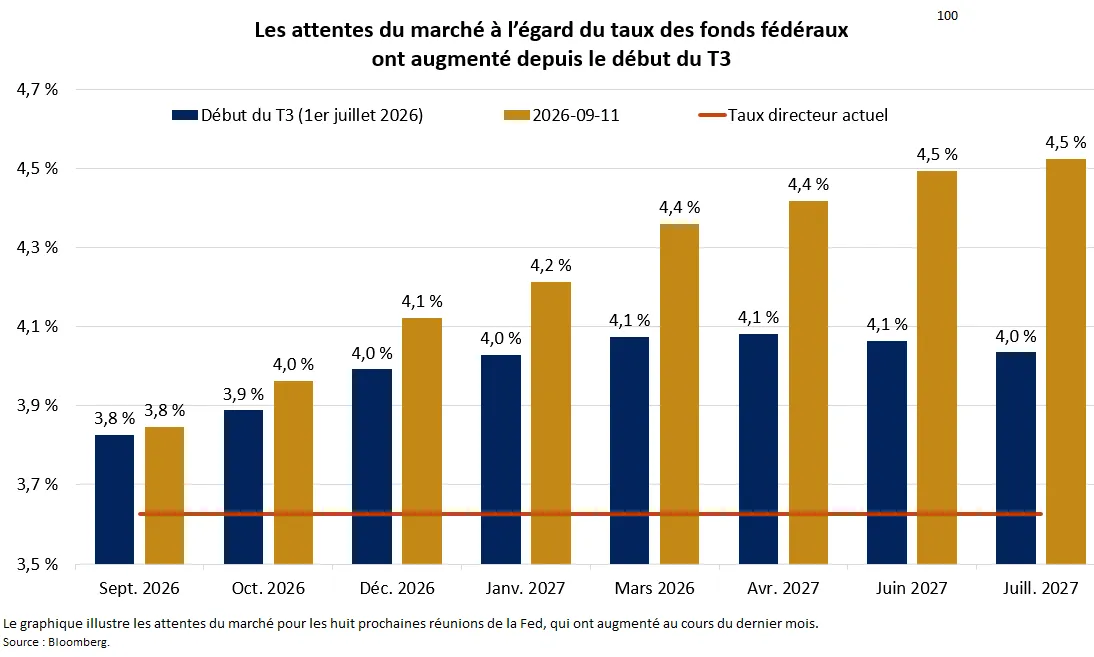
Le graphique illustre les attentes du marché pour les huit prochaines réunions de la Fed, qui ont augmenté au cours du dernier mois.
Le graphique illustre les attentes du marché pour les huit prochaines réunions de la Fed, qui ont augmenté au cours du dernier mois.
La Fed est-elle en retard sur la courbe et, le cas échéant, de combien?
Si la Fed, qui faisait auparavant abstraction des chocs, commence à perdre patience, il convient de se demander quelle est l’ampleur du retard qu’elle doit réellement rattraper. La bonne nouvelle est que la Fed pourrait ne pas avoir à resserrer sa politique aussi énergiquement qu’en 2022, mais plutôt opérer un rajustement de milieu de cycle comme en 1997. Les taux des obligations du Trésor à court terme indiquent depuis longtemps que la politique de la Fed doit être resserrée, mais l’écart entre le taux à 2 ans et le taux des fonds fédéraux donne à penser que la Fed n’est pas trop en retard sur la courbe.
Avant la première hausse de taux de la Fed en mars 2022, le taux des obligations à 2 ans se situait 1,6 % audessus du taux des fonds fédéraux, soit environ six à sept hausses de 0,25 %, tandis que l’inflation globale était déjà supérieure à 7 % et s’accélère toujours. Aujourd’hui, cet écart est d’environ 0,9 %, soit l’équivalent de trois ou quatre hausses, tandis que l’IPC global se rapproche du taux des fonds fédéraux. Selon nous, la Fed n’est pas loin du niveau auquel elle devrait être. Cependant, la hausse des taux à court et à long terme resserre déjà les conditions financières, ce qui fait grimper les coûts d’emprunt et contribue à contenir les attentes d’inflation.
L’avantage d’un marché obligataire plus faible est que les taux à court terme reflètent déjà les attentes d’un resserrement supplémentaire, ce qui signifie qu’ils n’augmenteront peut-être pas beaucoup plus même si la Fed relève les taux. Cela peut sembler contre-intuitif, mais une hausse de taux cette semaine pourrait s’avérer favorable pour les obligations à long terme, car cela renforcerait la crédibilité de la Fed dans sa lutte contre l’inflation et conforterait les marchés sur le fait que les pressions sur les prix pourraient finalement être maîtrisées. Si la Fed décide plutôt de maintenir les taux inchangés, son indépendance et sa détermination à ramener l’inflation à la cible pourraient être remises en cause.
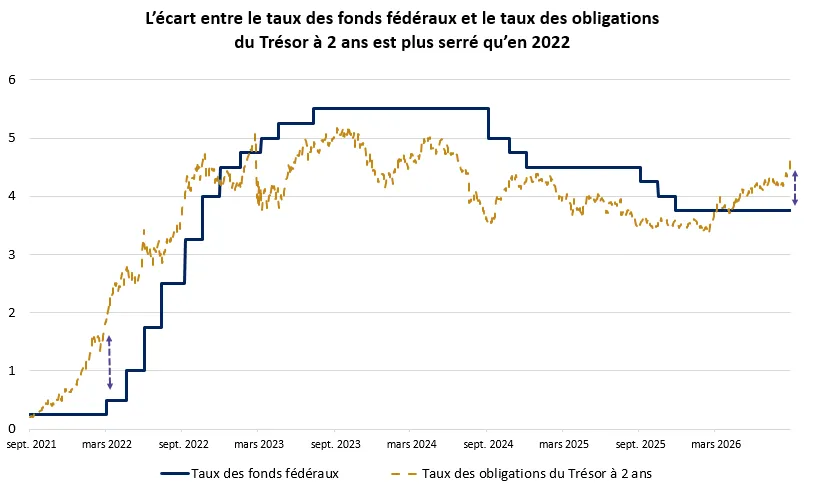
Le graphique compare le taux des obligations du Trésor à 2 ans et le taux des fonds fédéraux. Récemment, l’écart entre les deux s’est élargi, le taux des obligations à 2 ans étant passé au-dessus du taux des fonds fédéraux. Toutefois, cet écart est moins important qu’en 2022.
Le graphique compare le taux des obligations du Trésor à 2 ans et le taux des fonds fédéraux. Récemment, l’écart entre les deux s’est élargi, le taux des obligations à 2 ans étant passé au-dessus du taux des fonds fédéraux. Toutefois, cet écart est moins important qu’en 2022.
Conséquences sur les marchés d’un scénario de « taux plus élevés pendant plus longtemps »
La hausse des taux obligataires et des prix du pétrole met à l’épreuve la résilience du marché, mais les actions sont toujours bien soutenues par les bénéfices, leur principal pilier, qui augmentent à un rythme soutenu. Les bénéfices du S&P 500 et du TSX ayant respectivement augmenté de 50 % et 34 % sur 12 mois au deuxième trimestre, les analystes prévoient désormais une croissance de 27 % au troisième trimestre, ce qui représenterait un rythme plus rapide que celui prévu il y a quelques mois seulement et le huitième trimestre consécutif de croissance à deux chiffres de l’indice S&P 500.
Les données historiques sont également en faveur d’une hausse des marchés. La remontée a perdu de son élan en septembre, car les difficultés macroéconomiques augmentent, mais au cours des 50 dernières années, l’indice S&P 500 a atteint un sommet en août une année seulement, en 1987. Toutes les autres années, les actions avaient déjà atteint un sommet plus tôt ou absorbaient la faiblesse saisonnière et progressaient vers de nouveaux sommets.
Ces données historiques ne signifient pas que le pétrole et les taux n’ont pas d’importance. Ils demeureront probablement des facteurs clés qui détermineront les positions de tête sectorielles et des catégories d’actif. Toutefois, plutôt que de miser sur un seul scénario pour le pétrole ou les banques centrales, les investisseurs ont plutôt intérêt à se positionner en vue de divers scénarios.
Les données sectorielles historiques peuvent être utiles. Au cours des précédentes périodes où les taux obligataires ont augmenté rapidement, le secteur américain des technologies a mené le bal en termes absolus et relatifs, et les secteurs des soins de santé et des produits industriels se sont également bien comportés. Le secteur des télécommunications (avant de devenir plus axé sur les technologies et d’être rebaptisé services de communication), les services publics, la consommation discrétionnaire et les matières ont tiré de l’arrière, tandis que le secteur des services financiers a inscrit des rendements positifs, mais pas exceptionnels. Dans un contexte géopolitique incertain, les secteurs canadiens de l’énergie et des matières pourraient fournir une protection bienvenue contre les récentes incertitudes. Ce qu’il faut retenir, c’est que des taux plus élevés ne sont pas à eux seuls un signal fiable devant inciter à délaisser les titres de croissance. En ayant ces éléments à l’esprit, deux scénarios s’offrent à nous :
- Si l’énergie demeure élevée et que l’inflation s’avère persistante, les sociétés technologiques à mégacapitalisation devraient continuer d’être privilégiées. Les sept magnifiques affichent des bilans solides qui les rendent moins sensibles aux coûts d’emprunt élevés que l’ensemble du marché. Il est peu probable qu’un resserrement progressif enraye la croissance, mais des taux élevés demeureront probablement un frein pour les valorisations de façon plus générale. Nous privilégions les actions des meneurs technologiques américains à mégacapitalisation couplées à des expositions à la valeur cyclique et aux ressources canadiennes, ce qui permet de se positionner en vue d’un contexte de taux plus élevés pendant plus longtemps tout en conservant les placements dans l’expansion économique et dans le cycle haussier du secteur manufacturier.
- Si les prix de l’énergie baissent et que les craintes à l’égard de l’inflation diminuent, les pressions du marché devraient s’atténuer. Les taux de rendement devraient se stabiliser ou baisser, les conditions financières s’assouplir, et la remontée pourrait s’étendre aux petites capitalisations qui ont tiré de l’arrière ainsi qu’aux actions étrangères. Il s’agit de la trajectoire la plus favorable, même si elle dépend de l’évolution de la situation au Moyen-Orient qui est intrinsèquement difficile à prévoir.
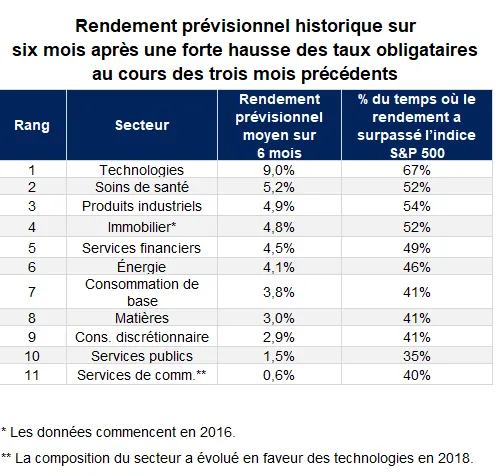
Le tableau montre les rendements prévisionnels historiques sur six mois après une forte hausse des taux. Par le passé, les secteurs des technologies et des soins de santé ont fait partie des plus performants.
Le tableau montre les rendements prévisionnels historiques sur six mois après une forte hausse des taux. Par le passé, les secteurs des technologies et des soins de santé ont fait partie des plus performants.
En conclusion
Avec l’augmentation des prix du pétrole, on se demande si l’inflation peut encore être considérée comme temporaire, et les données sur l’IPC aux États-Unis de cette semaine donnent à penser que la réponse est non, du moins pour l’instant. La BdC se pose également la même question. Elle maintient les taux pour l’instant, mais indique qu’elle surveille les mêmes risques, à savoir les prix du pétrole et les tarifs douaniers, qui pourraient l’inciter également à resserrer sa politique. Cette situation ne remet pas en question le scénario haussier, mais relève indéniablement la barre. Compte tenu de la vigueur des bénéfices et des données historiques du marché, nous sommes prêts à profiter de tout épisode de volatilité lié à la hausse pour accroître la qualité, plutôt que de rester sur la touche, tout en maintenant la diversification à l’échelle des secteurs et des styles selon la trajectoire que prendront les prix du pétrole et les banques centrales.
Angelo Kourkafas, CFA
Stratège mondial principal en placement
Sources de toutes les données citées dans le commentaire : Bloomberg et FactSet.
Angelo Kourkafas
Angelo Kourkafas est responsable de l’analyse des conditions du marché, de l’évaluation des tendances économiques ainsi que de l’élaboration de stratégies de portefeuille et de recommandations qui aident les investisseurs à atteindre leurs objectifs financiers à long terme.
Il contribue aux rapports d’analyse sur l’actualité boursière d’Edward Jones et a été publié dans The Wall Street Journal, CNBC, le magazine FORTUNE, Marketwatch, U.S. News & World Report, The Observer et le Financial Post.
Il a obtenu un baccalauréat en administration des affaires (avec grande distinction) de l’Université d’économie et de commerce d’Athènes, en Grèce, et une maîtrise en administration des affaires avec spécialisation en finance et en investissement de l’Université d’État du Minnesota.
Récapitulatif hebdomadaire des semaines précédentes
9/4: Trois données que la Fed surveille probablement en vue de la réunion de septembre du FOMC
8/28: L’horizon s’éclaircit pour le mois de septembre
8/21: Une semaine en montagnes russes pour les taux : distinguer les occasions des risques
8/14: Le ralentissement de l’inflation justifie l’approche patiente de la Fed
8/7: Les difficultés s’estompent, permettant de nouveaux sommets
7/31: La Fed et les bénéfices des sociétés technologiques demeurent au centre des préoccupations
Renseignements importants :
Le résumé hebdomadaire des marchés est publié chaque vendredi, après la fermeture des marchés.
Ces renseignements sont donnés uniquement à titre informatif et ne doivent pas être interprétés comme un conseil en placement spécifique. Les investisseurs sont invités à prendre des décisions de placement fondées sur leurs objectifs de placement et leur situation financière spécifiques. Même si, à notre connaissance, les renseignements contenus aux présentes sont exacts, ils ne sont pas garantis et peuvent être modifiés sans préavis.
Les investisseurs devraient comprendre les risques liés aux placements, notamment le risque de taux d’intérêt, le risque de crédit et le risque de marché. La valeur des placements fluctue et les investisseurs peuvent perdre une partie ou la totalité de leur capital.
Le rendement passé n’est pas garant du rendement futur.
Les indices boursiers ne sont pas gérés et il est impossible d’y investir directement. Ils ne visent pas à rendre compte du rendement d’un placement réel.
La diversification n’offre aucune garantie de profit ni aucune protection contre les pertes.
L’investissement systématique n’offre aucune garantie de profit ni aucune protection contre les pertes. Les investisseurs doivent tenir compte de leur volonté de continuer à investir lorsque les cours boursiers sont à la baisse.
Les dividendes peuvent être majorés, réduits ou éliminés à tout moment et sans préavis.
Certains risques sont spécifiques aux placements internationaux, notamment ceux qui ont trait aux fluctuations de change ainsi qu’aux événements politiques et économiques étrangers.